1. Miről szól a beszámoló röviden?
A TechShow X. nyitó napján Berkes Tibor (Mastercard) egy 2030-as szerdán át mutatta be a fizetés öt fordulatát, az AI-ügynöktől a prediktív bizalomig. Az Európai Unióban 2024-ben 4,2 milliárd eurónyi fizetési csalást jelentettek, és az átutalásos csalások 74 százalékánál maga az ügyfél indította az utalást. A hitelesítés működik, a támadó mégis bejut, mert az ügyfelet veszi rá, hogy maga indítsa el a tranzakciót.
2. Mi az a három dolog, amit érdemes megjegyezni?
- Az AI-ügynök fizet helyettünk. A Mastercard Agent Pay keretrendszerében az ügynök azonosított, a vásárlói szándék nyomon követhető, és a fizetést ügynöki tokennel hajtja végre.
- A token igazolja, mire van felhatalmazás. A Mastercard európai e-kereskedelmi tranzakcióinak 61 százaléka már tokenizált, a cél 2030-ra a száz százalék.
- A fizetési oldal egyetlen jóváhagyássá szűkül. Az európai fogyasztók 43 százaléka otthagyja a kosarat, ha a fizetés bonyolult. A kereskedő a digitális azonosító alapján ismer fel, a jelszavakat passkey váltja.
3. Miért fontos a pénzügyi szektornak?
A manipulált utalásnál a bank szempontjából minden rendben van, az ügyfél valós, a tranzakció jóváhagyott, az eszköz hitelesített. Berkes Tibor szerint ezért ökoszisztéma-szintű gondolkodás, a bankok, a technológiai szolgáltatók és a kiberszakemberek együttműködése, valamint a kapcsolati hálók AI-alapú elemzése kell. A Mastercard fejlesztései 2030-ra kockázati térképeket építenek, így válik a bizalom prediktívvé.
Az Európai Unióban 2024-ben 4,2 milliárd eurónyi fizetési csalást jelentettek, az átutalásos csalások 74 százalékánál maga az ügyfél indította az utalást, és a veszteség 85 százalékát ő viselte. A hitelesítés működik, a támadó mégis bejut, mert már nem az adatunkat szerzi meg: a döntésünket.
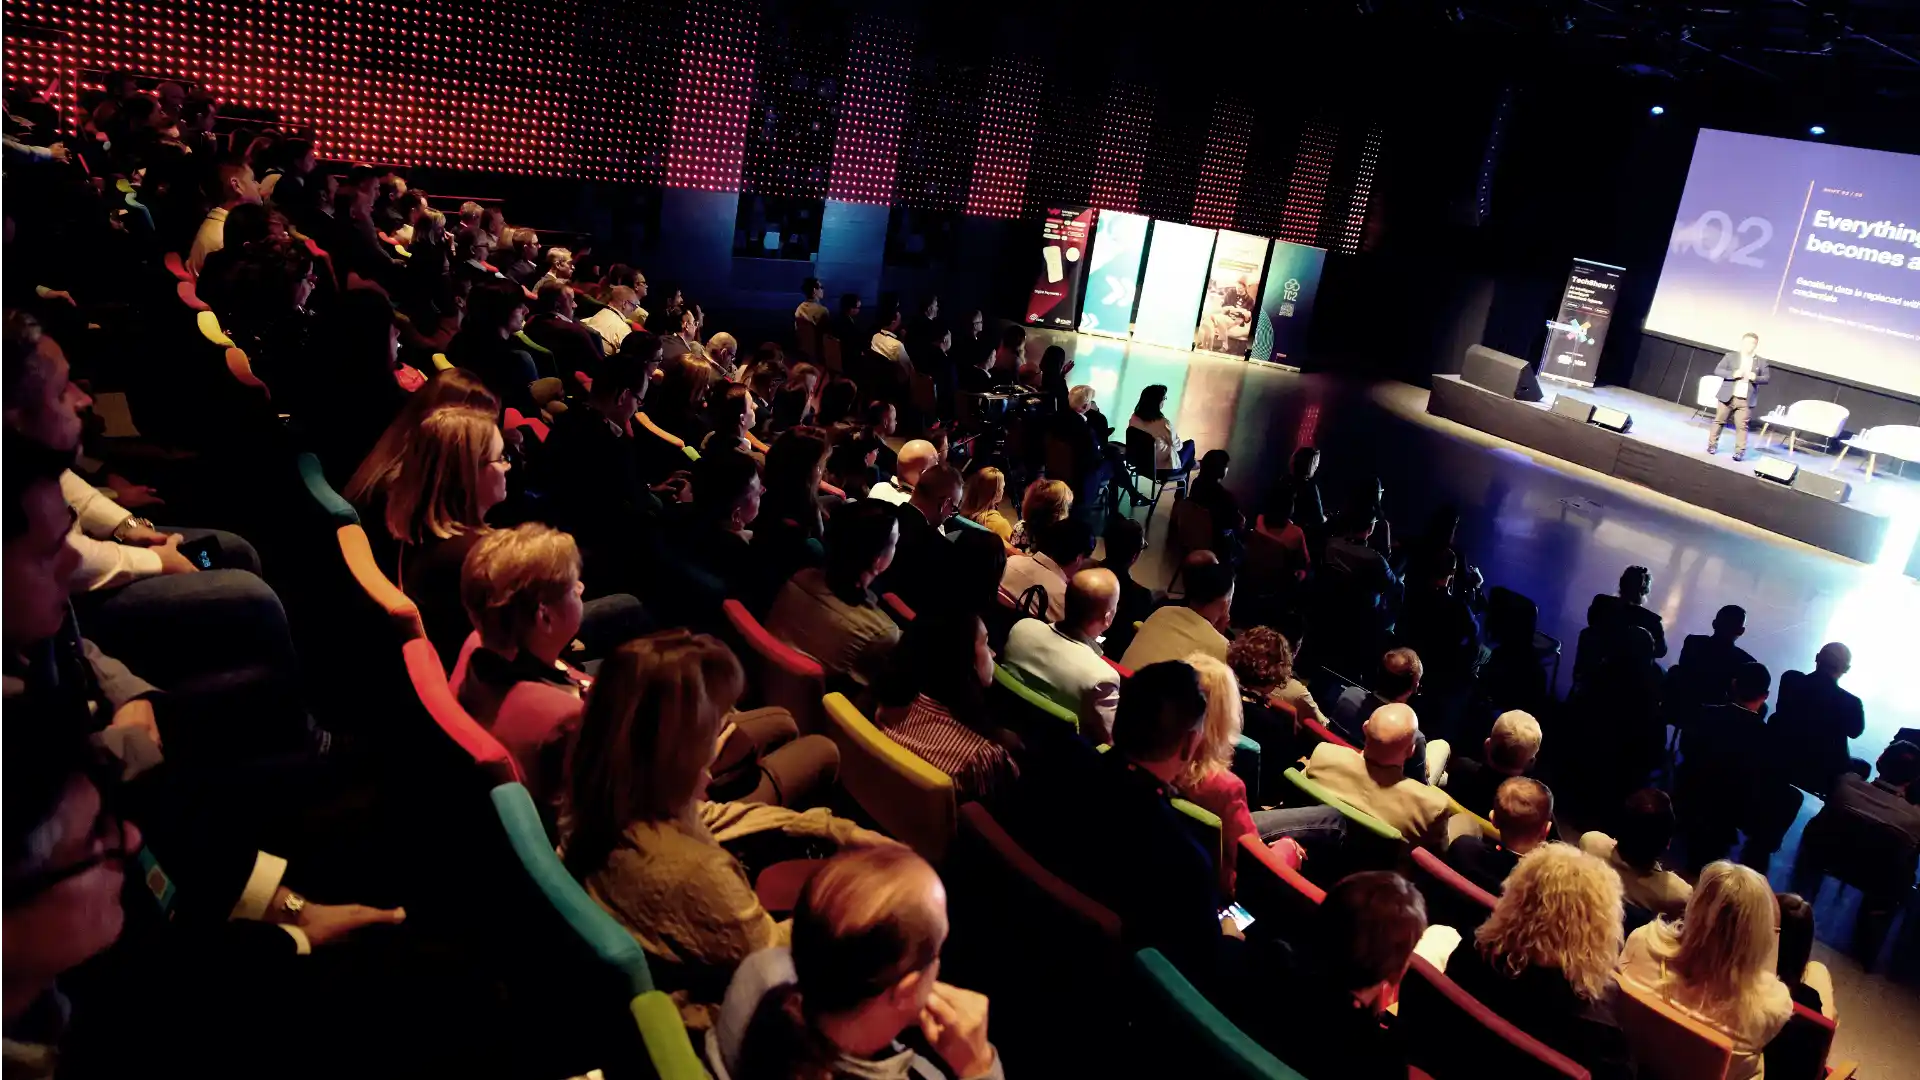
A TechShow X. nyitó napján Berkes Tibor (Mastercard) egy 2030-as szerdán át mutatta be az öt fordulatot. Az AI-ügynök vásárol és fizet, a token igazolja a jogosultságot, az alkalmazás választ fizetési módot, a fizetési oldal eltűnik, a bizalom pedig prediktívvé válik.
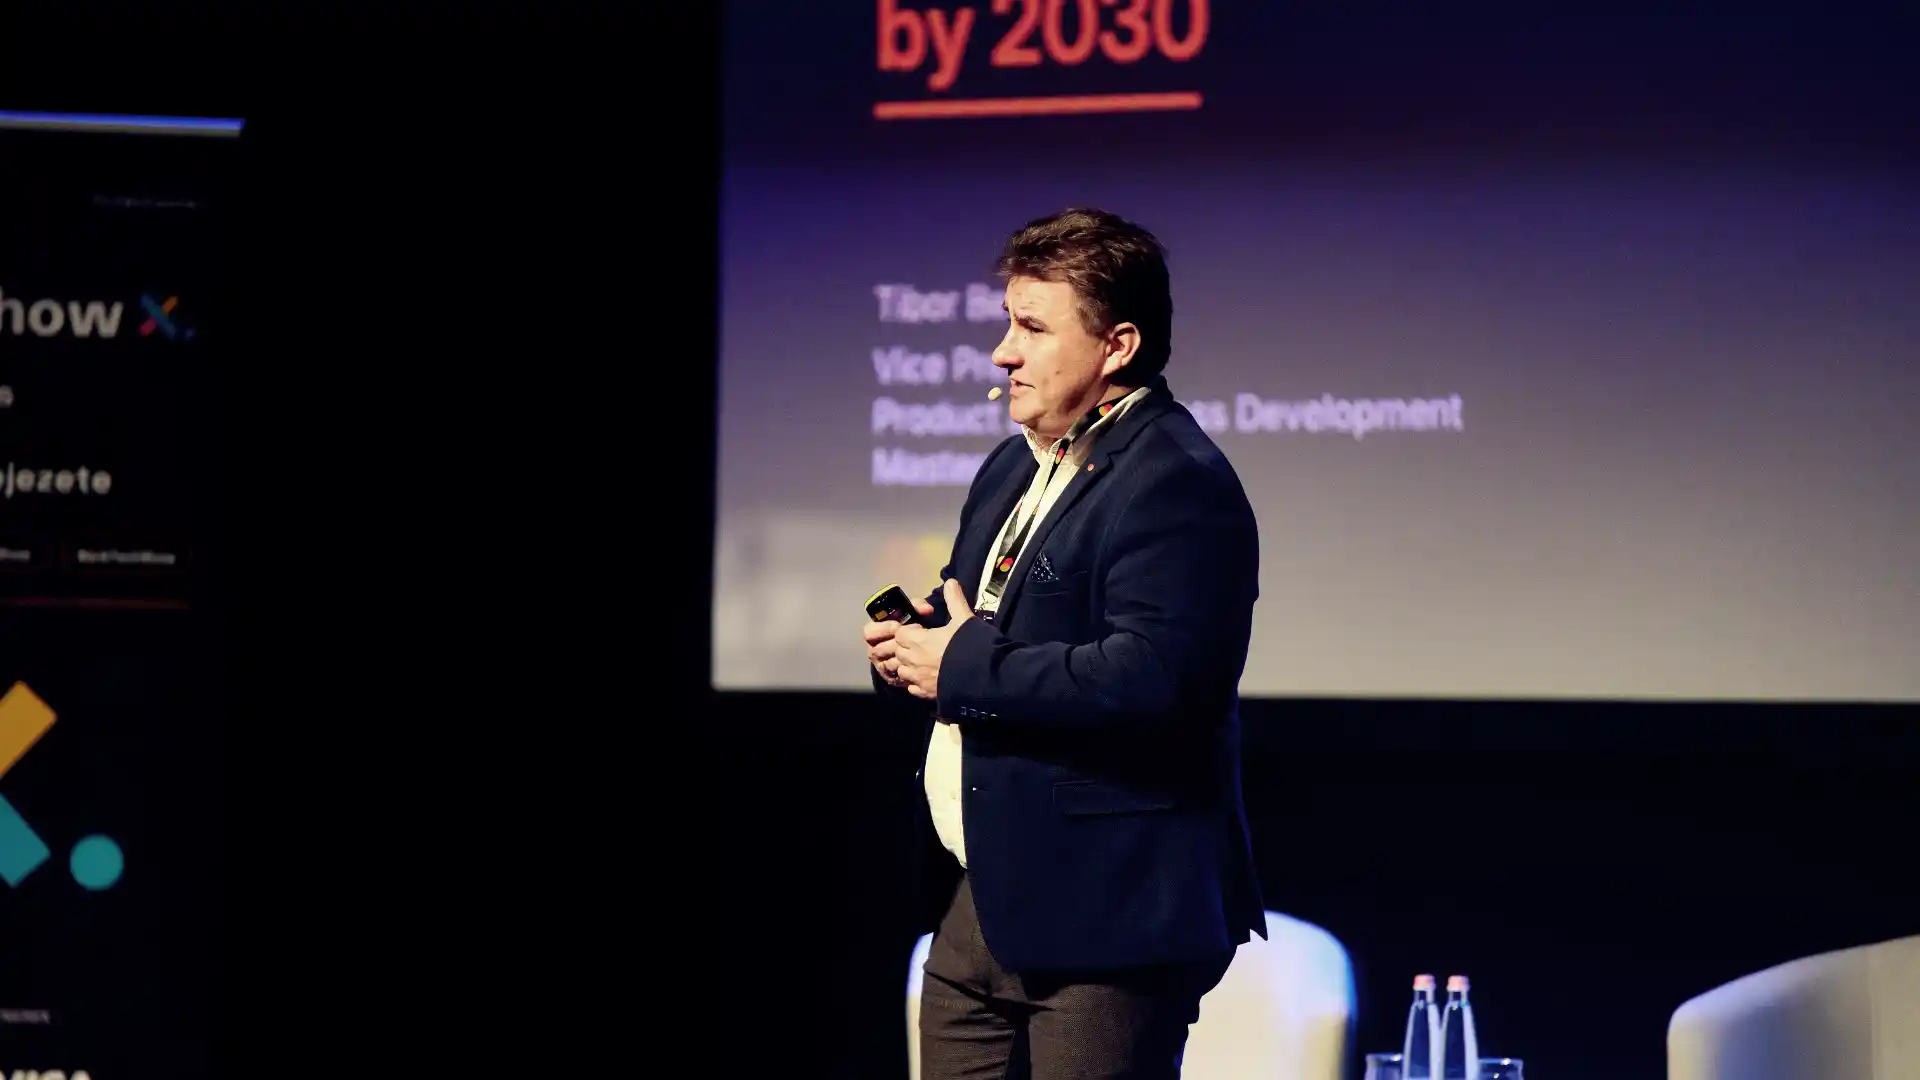
Fotón: Berkes Tibor (Mastercard). Fotó: Kovács Dávid
Az ügynök fizet, a token igazolja, hogy szabad neki
Berkes Tibor szerdája 2030-ban átlagos: az elektromos autó feltöltve, és nem emlékszik rá, hogy fizetett volna. Az AI-asszisztense közli, hogy átfoglalta a család repülőútját, mert jobb ajánlatot talált. Az üzleti ebédnél magától a céges számla kerül elő, hazafelé az AI megrendeli a vacsora hozzávalóit.
Egy nap, öt fizetési helyzet.
Az első fordulat a mesterséges intelligenciáé: ma a generatív AI megkeresi, amire szükségünk van, az ügynökök pedig cselekednek is helyettünk.
A KPMG szerint az emberek 66 százaléka használ tudatosan AI-eszközöket, a Capgemini szerint az online vásárlók 75 százaléka szívesen látná az AI-t a vásárlásban, a Mastercard mérése szerint 85 százalék delegálna neki feladatot.
A kérdés szerinte már az, milyen feltételekkel fizethet helyettünk.
A Mastercard Agent Pay keretrendszerében az ügynök azonosított, a vásárlói szándék nyomon követhető, és a fizetést ügynöki tokennel hajtja végre.
„Foglalj egy repülőjegyet jövő péntekre Barcelonába, abban a pillanatban, ahogy az ár 25 ezer forint alá esik.”
A második fordulat a tokeneké. Ha emberek, eszközök és ügynökök is indíthatnak tranzakciót, nem elég tudni, ki áll a művelet mögött;
azt is tudni kell, kapott-e rá felhatalmazást, és ezt a tokenek és a digitális azonosítók igazolják.
A token ma is velünk él a telefonos és az órás fizetésben: az érzékeny adat helyére jogosultságokkal ellátott helyettesítő kerül. A Mastercard európai e-kereskedelmi tranzakcióinak 61 százaléka már tokenizált, a cél 2030-ra a száz százalék.
Az igény túlmutat a fizetésen: az Eurostat szerint az európai polgárok 52 százaléka használ digitális azonosítást az online ügyintézésben, és a vállalatok 60 százaléka bízik abban, hogy a termékek digitális útlevele növeli a biztonságot.
2030-ban a bankkártya azt is igazolja, hogy elmúltam 18, a koncertjegy olyan token, amelynek a teljes életútja visszakövethető, a termék eredetét magam ellenőrzöm, a befektetési jogosultság és a programozható pénz is tokenként kezelhető.
Öt fizetési helyzet, egy hitelesítő adat, nulla lépés
A harmadik fordulat nem új fizetési mód: választás a meglévők közül. Az autótöltéshez a bankszámla mögötti betéti megoldás, az üzleti ebédhez a céges számla, a repülőjegyhez a hitelkártya és a hűségpontok, a nagyobb otthoni beszerzéshez áruvásárlási kölcsön, a hétköznapokhoz a feltöltött tárca.
A fogyasztók 85 százaléka mérlegel, mielőtt eldönti, hogyan fizet, a helyzettől a hűségpontig; az európaiak 62 százalékánál az összeg nagysága dönt.
A jövő a „one credential” típusú alkalmazásoké, amelyek bankoktól és fintech-szolgáltatóktól érkeznek, összegyűjtik a fizetési lehetőségeimet, és a preferenciáim vagy az AI alapján kiválasztják a megfelelőt.
A tévévásárlásnál a kosárba teszem a terméket, a „one credential” alkalmazás automatikusan kiválasztja a legmegfelelőbb fizetési módot, én jóváhagyom a fizetést.
„Ez a jövő nagyon-nagyon gyorsan el fog jönni.”

Fókuszban Berkes Tibor (Mastercard). Fotó: Kovács Dávid
A negyedik fordulat a fizetési oldalé, amely a digitális vásárlás fejlődése mellett lemaradt.
Kosárba teszem a terméket, bejelentkezem vagy regisztrálok, fizetési eszközt választok, azonosítom magam, végrehajtom: öt lépés egy olyan vásárláshoz, amelyről már döntöttem.
Az európai fogyasztók 43 százaléka otthagyja a kosarat, ha a fizetés bonyolult, 71 százalék azért használ tárcát, mert néhány kattintással végez, 75 százalék vendégként vásárolna bejelentkezés nélkül.
Az öt lépés egyetlen jóváhagyássá szűkül: a kereskedő a digitális azonosítóm alapján felismer, a tokenek mindenhol megmondják, hogyan fizethetek és mire van felhatalmazásom, a jelszavakat passkey váltja.
A biztonság nem tűnik el, a háttérbe kerül.
Az ügyfél valós, a cselekvése manipulált
Az ötödik fordulat ott kezdődik, ahol a hitelesítés véget ér. Felhív valaki a bankunk nevében, hogy a pénzünket támadás érte, és át kell utalni egy biztonságos számlára. Bejelentkezünk, azonosítjuk magunkat, elengedjük az utalást.
A bank szempontjából minden rendben: az ügyfél valós, a tranzakció jóváhagyott, az eszköz hitelesített.
„Valaki befolyásolta a gondolkodásunkat.”
A kiberbűnözők már nem az adatainkat próbálják megszerezni, minket vesznek rá, hogy magunk indítsuk el a tranzakciót, és ez ellen a hitelesítés nem véd.
A válasz szerinte három dolog. Ökoszisztéma-szintű gondolkodás egyetlen tranzakció figyelése helyett: a kapcsolatok és a kockázatok megértése. Együttműködés a bankok, a technológiai szolgáltatók és a kiberszakemberek között. És technológia: mesterséges intelligencia és a kapcsolati hálók elemzése, hogy felszínre kerüljenek a minták, amelyek önmagukban nem keltenének gyanút.
A Mastercard fejlesztései 2030-ra kockázati térképeket építenek: ha a tranzakció rendben van, elengedik; ha kérdés merül fel, célzottan megerősítést kérnek; ha csalás gyanúja merül fel, azonnal közbelépnek.
„Így válik a bizalom prediktívvé.”
A 2030-as szerdán az AI vásárol és fizet helyettünk, a tokenjeink azonosítanak és megmutatják, mire vagyunk jogosultak.
Az egy hitelesítő adatra épülő alkalmazás megtalálja a legjobb fizetési módot, a fizetési oldal pedig a háttérben tűnik el, a lehető legnagyobb biztonság mellett.
Fotón: Berkes Tibor. Fotó: Kovács Dávid