1. Miről szól a beszámoló röviden?
A TechShow X. második napi nyitó előadásában Izer Norbert (MNB) bemutatta, mit árulnak el a bankok AI-alstratégiái a felügyeletnek. A jegybank nyolc nagy bank anyagát kulcsszavanként, mennyiségi alapon elemezte. A legtöbb szó a kockázatokról esik, a legkevesebb a munkatársakról és a képzésről.
2. Mi az a három dolog, amit érdemes megjegyezni?
- A kockázat kapja a legtöbb teret. A hét terület közül a kockázat a stratégiák több mint 20 százalékát fedi le, az ügyfél és az ember csak vékony sávként szerepel.
- A bankok már túl vannak a pilotokon. A szövegírást és a dokumentum-összefoglalást a bankok közel 80 százaléka használja, és több banknak tíznél több élesen működő felhasználási esete van.
- A visszamérhetőség gyenge pont. 2026 első félévére minden banknak van AI-stratégiája, de az MNB nem látja egyértelműen, hogy jól mérhető KPI-ok tartoznának hozzá.
3. Miért fontos a pénzügyi szektornak?
Izer Norbert szerint az AI-átállás változásmenedzsment, és a technológia önmagában nem ér semmit, ha nincs csapat, amely felelősen használja. A hét terület közül mégis erre jut a legkevesebb figyelem. A jegybank szigorúan követi a bankokat, és közben arra ösztönzi őket, hogy fair, biztonságos, de gyors legyen az alkalmazkodás.
Az MNB idén június 30-ig minden banktól bekérte a mesterségesintelligencia-alstratégiáját, és nyolc nagy bank anyagát kulcsszavanként, mennyiségi alapon elemezte. A legtöbb szó a kockázatokról esik, a legkevesebb a munkatársakról és a képzésről, pedig egy AI-átállás elsősorban változásmenedzsment.
A TechShow X. második napi nyitó előadásában Izer Norbert (MNB) arról beszélt, mit árulnak el a bankok AI-alstratégiái a felügyeletnek, és miért esett ő maga is a bankok hibájába.
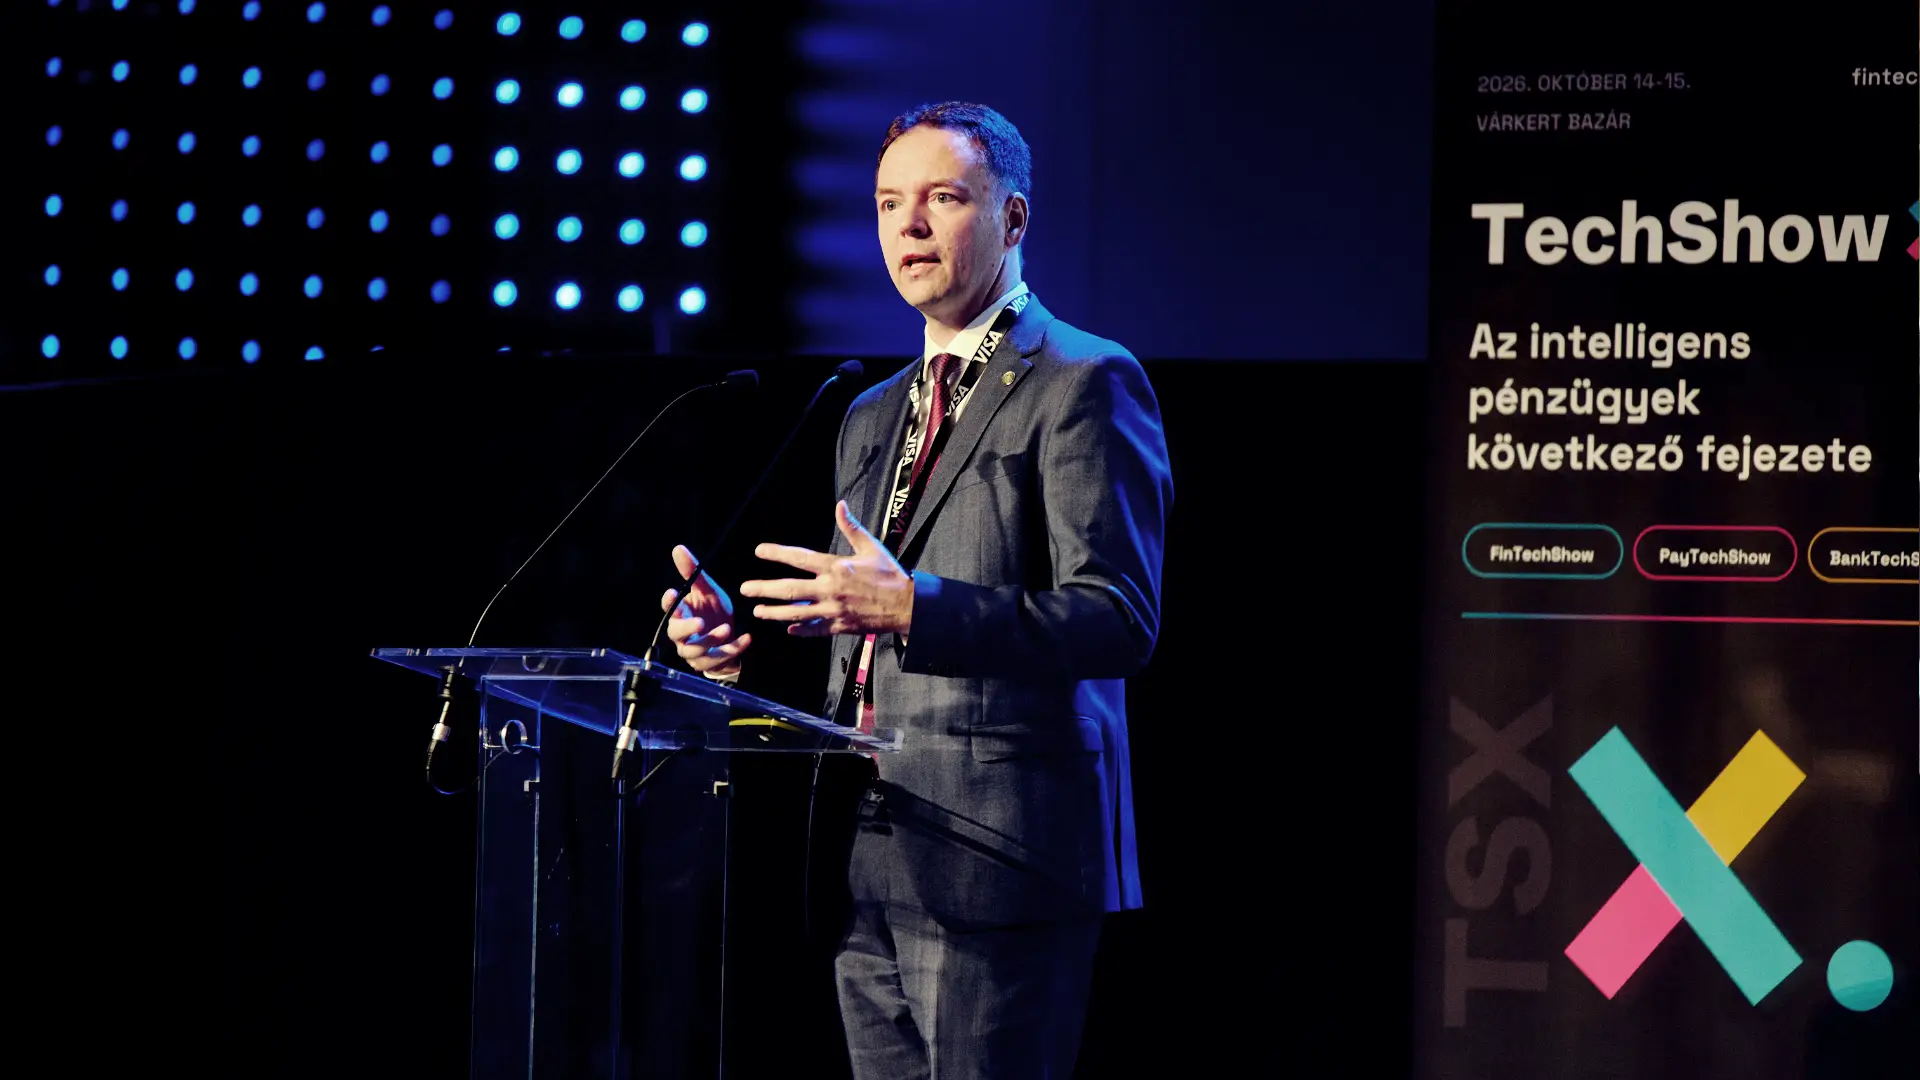
Fotón: Izer Norbert (MNB). Fotó: Kovács Dávid
Hét terület, egy hangsúly
A kiindulópont az MNB digitális transzformációról szóló ajánlása, amelyet tavaly év végén külön AI-fejezettel egészítettek ki. A jegybank idén június 30-ig bekérte a bankok AI-alstratégiáját. Az eredményt név nélkül, aggregáltan mutatta be. A módszer szándékosan egyszerű volt.
„Ha úgy szabad mondani, profán módon kilóra megmértük a stratégiát”: nem fontossági sorrendet állítottak fel, csak azt számolták, melyik kulcsterület mennyi teret kap a szövegekben.
A hét terület közül a kockázat a stratégiák több mint 20 százalékát fedi le, ezt követi az adat, majd a technológia.
Az irányítás és az üzlet kisebb súllyal szerepel, az ügyfél és az ember, vagyis a képzés és a tudás csak vékony sávként.
A jogi megfelelés mára alapbeállítás. A bankok a beépített megfelelés elvén (compliance by design) tervezik a folyamatokat, és egy AI-megoldás már az életútja elején kockázati besorolást kap. A bank veszélyes üzem, ezért Izer Norbert ezt helyénvalónak tartja, de hozzátette:
„a felelős, biztonságos AI-használat nem azt jelenti, hogy lassú AI-használat. Lehet, hogy az a nagyobb kockázat, hogyha nem veszünk tudomást a technológiáról, mert mások viszont tudomást vesznek.”
Túl a pilotokon
Az adatoknál a régi és az új egymás mellett él. Szinte minden bank tervez adattárház-fejlesztést (87,5 százalékuk), és nagyjából háromnegyedük újszerű tárolási megoldásokat, például adattavakat is alkalmaz.
A bankok fele már AI-szempontból is átvizsgálta és kategorizálta az adatvagyonát. A csoporthoz tartozó bankok az adatplatformokat országhatáron átnyúlva, csoportszinten építik.
A felhasználásban a szövegírás és a dokumentum-összefoglalás vezet, ezt a bankok közel 80 százaléka már ma is használja. A következő évben a kódolásban, a kódellenőrzésben és a kiberkockázatok valós idejű azonosításában várják a legnagyobb növekedést.
„Több bank is van, akinek már tíznél több élesen működő felhasználási esete van, tehát már nem pilotokról beszélünk.”
A stratégiákból kiolvasható következő kulcsterület az AI-ügynökök felhasználási eseteinek bővítése.
A szervezeti modellekre nincs univerzális recept. Az egyik végpont egy erősen centralizált kompetenciaközpont. A másik a teljesen decentralizált modell: minden szakterület saját kis csapatot kap, amely a technológiát és az üzleti igényt is érti.
Ez üzletileg óriási előny, cserébe a szervezet egyes részei eltérő AI-érettségi szintre jutnak.
A négy modell mindegyikére van élő nemzetközi példa, „egyik sem helyes és helytelen”.

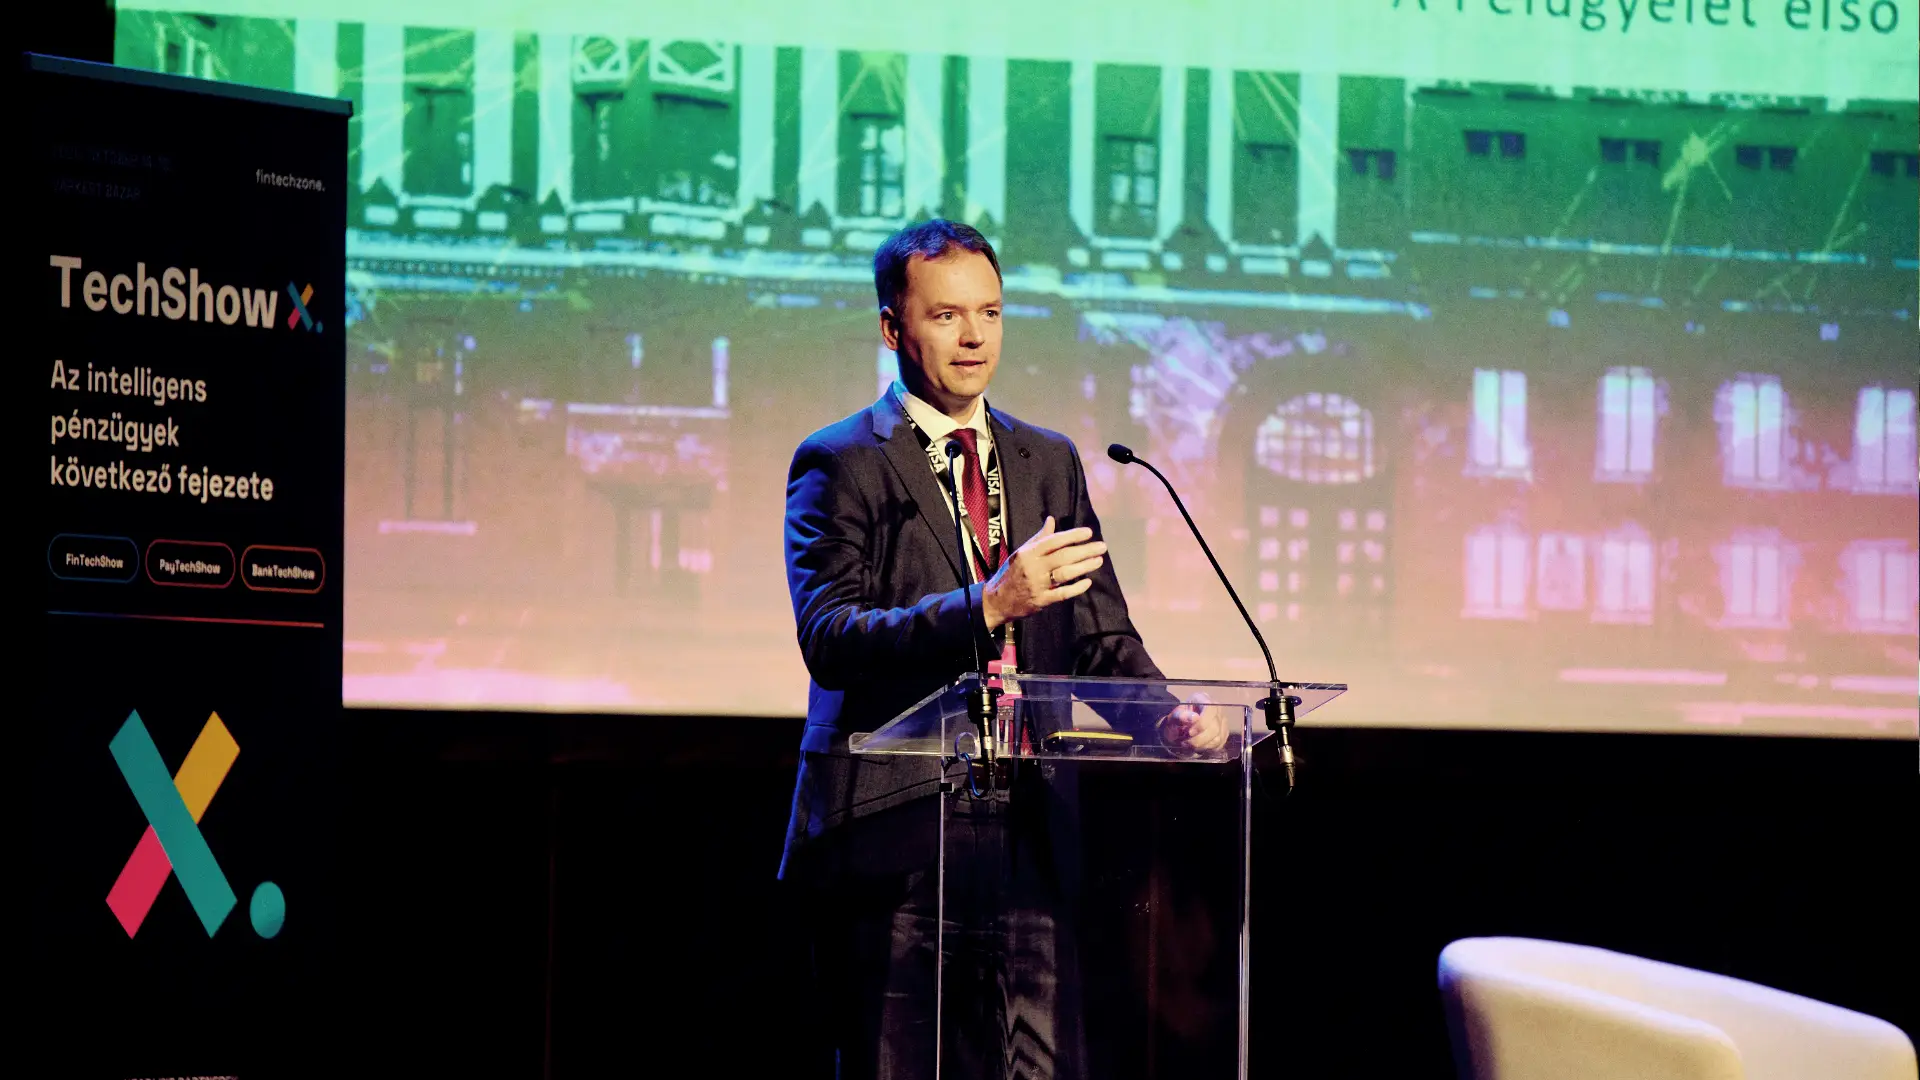
Fókuszban Izer Norbert (MNB). Fotó: Kovács Dávid
Ami még hiányzik
A stratégiák az üzleti stratégiához kapcsolódnak, egyik sem készült pusztán a felügyelet kedvéért.
2024-ben a bankok negyedének volt AI-stratégiája, 2026 első félévére mindegyiknek. Háromnegyedüknél működik koordinációs struktúra, 60 százalékuknál van Chief AI Officer.
A visszamérhetőség viszont gyenge pont.
„Nem látjuk egyértelműen, hogy transzparensen jól mérhető KPI-ok vannak rendelve” az AI-hoz, holott a jó stratégiát mérhető célok teszik követhetővé.
Az ügyfeleknél minden bank jelzi az AI használatát, visszajelzést kér, és stratégiai szinten rögzíti, hogy a folyamatból nem hagyható ki az ember.
Izer Norbert a digitális értékesítésről is józan képet adott. Sok bank digitális csatornaként jelenti azt a számlanyitást, amelyet a fiókban, az ügyfél saját mobilján végeznek el, holott valójában „egy face-to-face megbeszélésnek az eredménye”. Ezért a klasszikus csatornákat is meg kell tartani azoknak, akik nem az AI-támogatott utat választják.
A zárásnál Izer Norbert visszatért az elején felvetett hibára.
„Egy picit abba a hibába estem én is, mert egy perc, húsz másodpercem maradt.”
Minden tankönyv és tanácsadó szerint az AI-átállás változásmenedzsment, az emberekről szól.
„A technológia önmagában nem ér semmit, hogyha nincsen olyan csapat, aki ezt ügyesen, jól, biztonságosan, felelősen használja”.
A hét terület közül mégis erre jut a legkevesebb figyelem. A jegybank szerepét kettősnek nevezte: szigorúan követi a bankokat, és közben arra ösztönzi őket, hogy fair, biztonságos, de gyors legyen az alkalmazkodás.
Fotón: Izer Norbert. Fotó: Kovács Dávid