
1. Miről szól a beszámoló röviden?
A TechShow X. Visa-szekciójának nyitó előadásában Tóth Krisztián (Visa Europe) azt mutatta be, hogyan épül fel az ügynöki kereskedelem bizalmi rendszere. Az AI-ügynök csak a kártyabirtokos által előre megszabott keretben vásárolhat, fizetni pedig csak tokenizált, biometrikusan azonosított módon tud.
2. Mi az a három dolog, amit érdemes megjegyezni?
- Az ügynöki forgalom gyorsan nő. Az Adobe amerikai kiskereskedelmi mérésében az ügynökök által generált webforgalom 1200 százalékkal nőtt. A webáruházra továbbra is szükség lesz, csak fel kell készíteni az ügynökök látogatására.
- Ügynöki csatornán csak token és biometria. A Visa Intelligent Commerce három pillére az ügynök ismerete, az ügynökhöz kötött token és a kereskedő biztonsága, ehhez jön az ügyfél által megadott keret. A passkey beállítása után a vásárláshoz egy arcfelismerés is elég.
- Előbb a bizalom, aztán az autonómia. A Visa fokozatos, edukációs bevezetést tervez. Az Agentic Ready programban a kibocsátó bankok éles környezetben próbálhatják ki az ügynök által indított tranzakciókat, itthon és a régióban is pilotok indulnak.
3. Miért fontos a pénzügyi szektornak?
A kibocsátó bankok ügynöki tranzakciónál is megkapják az ellenőrzéshez szükséges adatokat, a panaszkezelés pedig a mai kártyás folyamatokat követi. A kereskedőknek fel kell készíteniük a webáruházukat az ügynökök látogatására. Tóth Krisztián szerint ma senki nem tudja megmondani, hol tart ez a piac akár fél év múlva, a Visa ezért bankokkal és ügyfelekkel közösen teszteli, mit fogadnak el a felhasználók.
Ki regisztrálná a kártyáját egy olyan AI-ügynökhöz, amely a nevében fizethet? A TechShow X. közönségéből a vártnál több kéz emelkedett a magasba. A bizalomnak két alapja van: az ügynök akkor sem költheti el a számlán lévő húszmillió forintot, ha szeretné, mert a kártyabirtokos előre megszabja, mekkora összegért és mit vásárolhat, fizetni pedig csak tokenizált, biometrikusan azonosított módon tud.
A Visa-szekció nyitó előadásában Tóth Krisztián (Visa Europe) arról beszélt, hogyan épül fel ezekből a garanciákból az ügynöki kereskedelem bizalmi rendszere, a kártyaregisztrációtól a passkey-es azonosításig.
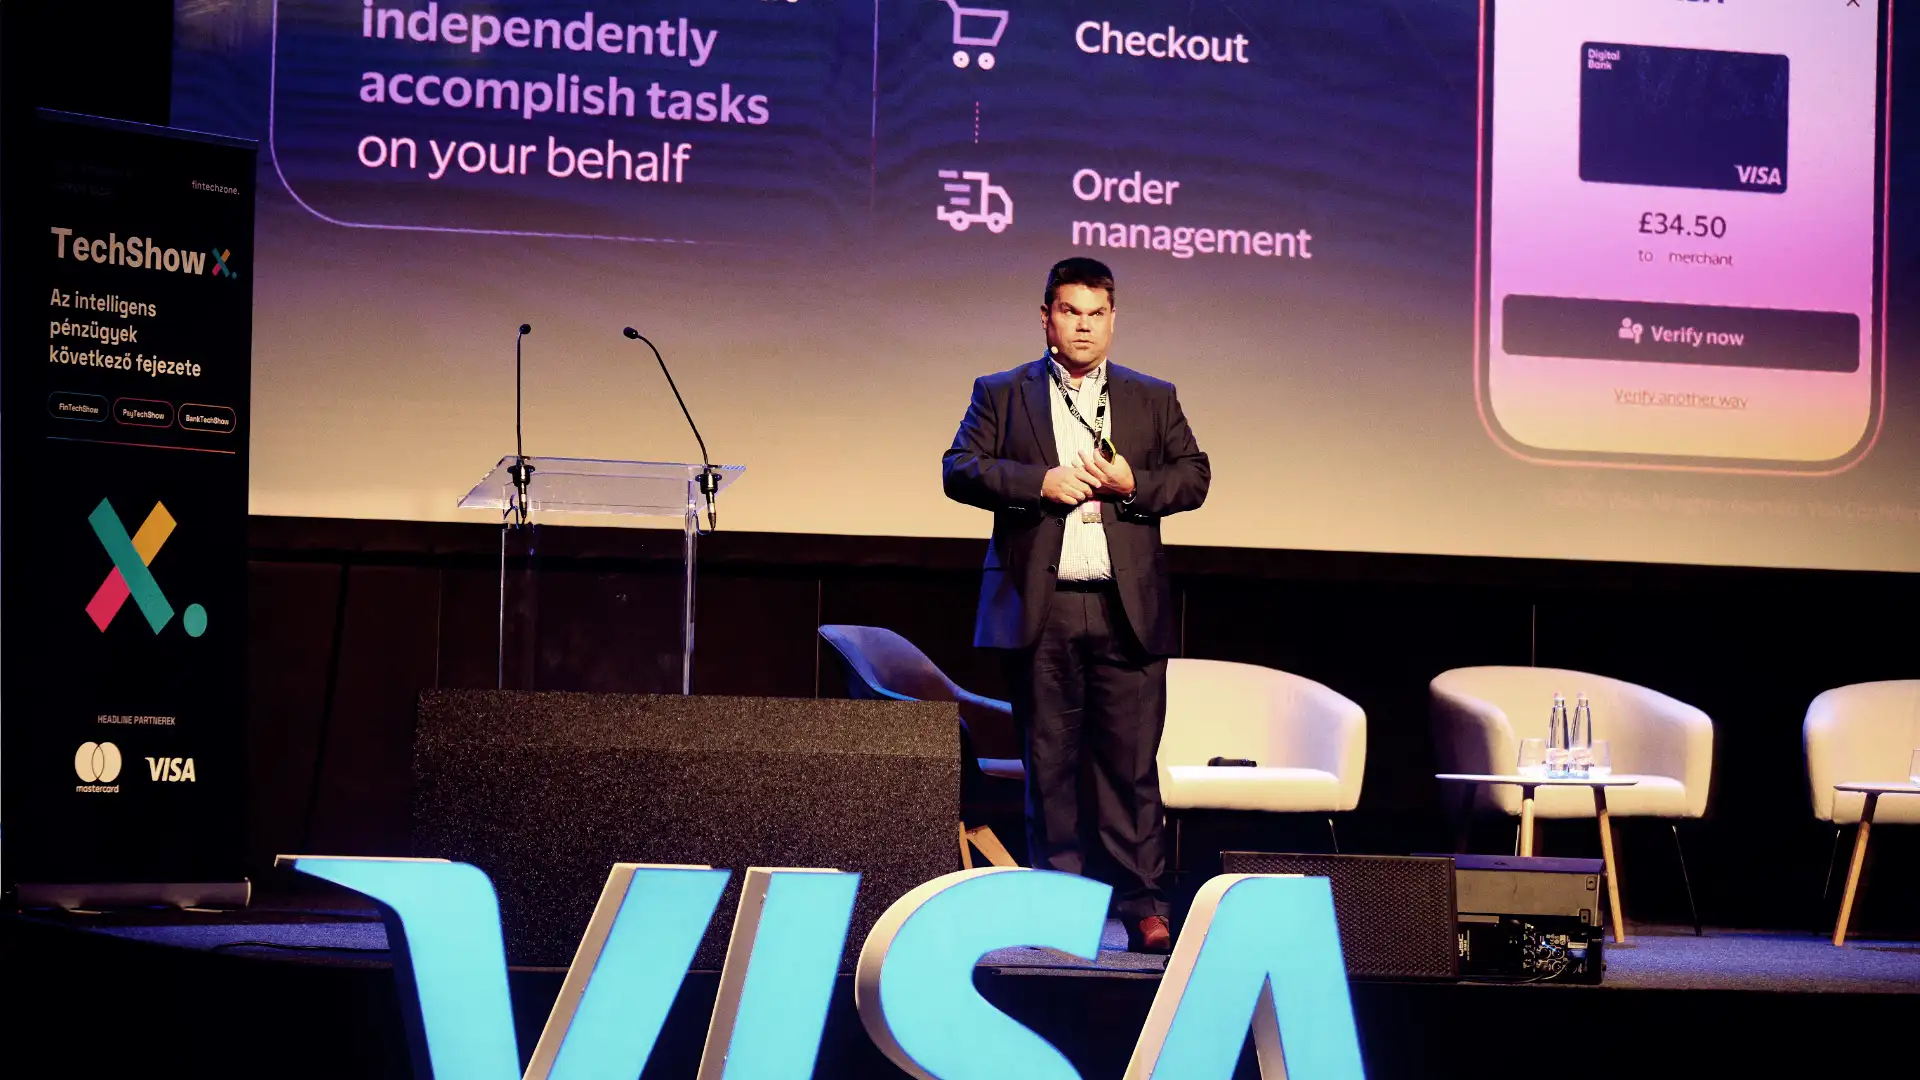
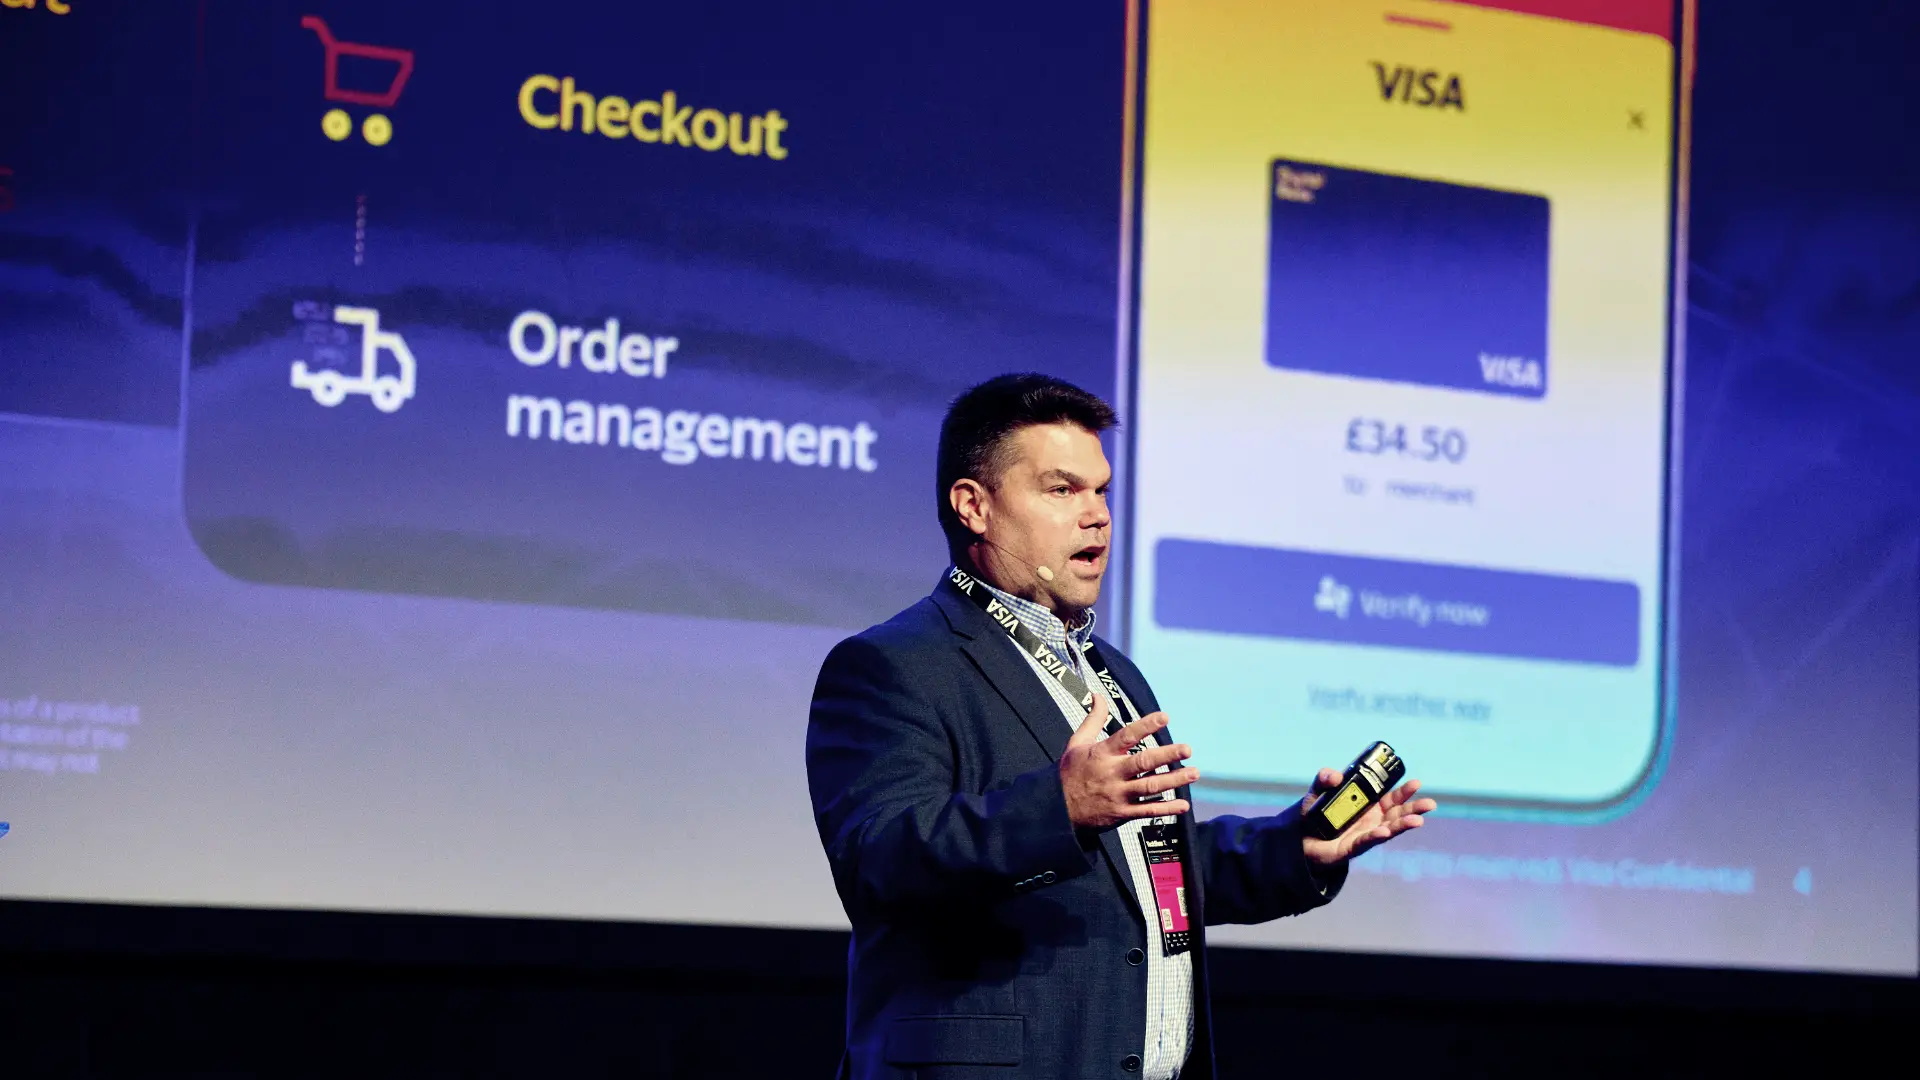
Fotón: Tóth Krisztián (Visa Europe). Fotó: Kovács Dávid
Becsukható-e a webáruház?
Tóth Krisztián ezzel a kérdéssel indított, és a kézfeltartásból azt a következtetést vonta le, hogy a többieket még meg kell győzni.
A kereskedelem már sok átalakuláson ment át: a bankkártyával nem kellett pénzt vinni, az e-kereskedelemmel boltba menni, a mobilfizetéssel pedig bárhol lehetett vásárolni.
Most egy új szereplő lép a vásárló és a kereskedő közé, és a vásárlási célú Google-keresések lassan az AI-ügynökök felé terelődnek.
A használat gyorsan nő. Tóth Krisztián szerint az ügynökök által generált webforgalom 1200 százalékkal nőtt. Ez az Adobe mérése, amely az amerikai kiskereskedelmi oldalak generatív AI-forrásból érkező forgalmát 2024 júliusa és 2025 februárja között hasonlította össze.
A fiatalabb korosztály fele használ ügynököket, és közel fele vásárláshoz is. Egy kereskedő az előadás előtti héten azt kérdezte tőle, becsukhatja-e akkor a webáruházat.
A válasz egyértelmű nem volt: a webáruházra szükség lesz, csak fel kell készíteni az ügynökök látogatására.
Ebben segít a keresőoptimalizálás ügynöki változata, a GEO, vagyis a generatív keresőkre és asszisztensekre optimalizálás.
Csak token és biometria
Az ügynöki vásárlásnál négy kérdésre kell választ adni. Az ügynök valóban azt veszi-e meg, amit az ügyfél akart? Hogyan szűrhető ki a visszaélés? Átengedi-e a kibocsátó bank a tranzakciót, mert érti, mi történik? És ha baj van, ugyanúgy kezelhető-e a panasz, mint egy mai kártyás vásárlásnál?
A Visa ezekre a fizetési ökoszisztémán belül keresi a választ, mert minden szereplővel kapcsolatban áll a kibocsátóktól az ügynökökön át a kereskedőkig és az elfogadókig.
A kártyás online fizetés a kártyaszám és a háromjegyű kód megadásával indult, majd jött a PSD2 és a banki alkalmazásban végzett erős ügyfél-hitelesítés. A következő lépés a tokenizálás, vagyis a kártyaszám helyettesítése, biometrikus azonosítással kiegészítve.
Ügynöki csatornán a Visa más tranzakciót nem enged át, csak tokenizáltat és biometrikusan azonosítottat, így ott a legbiztonságosabb fizetési mód lesz az alap minden Visa-kártyabirtokosnak.
A Visa Intelligent Commerce néven 2025 áprilisában bemutatott keretrendszer három pillérre épül. Az első az ügynök ismerete:
partnerprogramon kívüli ügynökhöz nem lehet Visa-kártyát regisztrálni.
A második a token, amelyet csak az adott ügynök használhat, így máshol értéktelen, ha ellopják. A harmadik a kereskedő biztonsága: a Visától lekérdezheti, minősített ügynök kezdeményez-e nála vásárlást, erre a Visa tavaly ősszel külön protokollt is kiadott (Trusted Agent Protocol).
Ehhez jön a keret, amelyet az ügyfél a kártya regisztrálásakor ad meg, és amelyet a Visa minden ügynöki tranzakciónál ellenőriz.
A bemutatott, még nem autonóm folyamatban az ügyfél regisztrálja a kártyáját az ügynöknél, a kibocsátó bank mobilalkalmazásában jóváhagyja, majd passkey-t, vagyis jelszó nélküli, az eszközhöz kötött azonosítót állít be. Ezután a vásárláshoz egy arcfelismerés (Face ID) is elég.
Tóth Krisztián szerint ez a ritka esetek egyike, amikor a biztonság és az egyszerűség nem egymás rovására érvényesül.
A négy nyitó kérdésre így áll össze a válasz: a keret garantálja, hogy az ügynök azt veszi, amit az ügyfél akart, a tokenizált és biometrikus tranzakció minimalizálja a visszaélést, a kibocsátó bank megkapja az ellenőrzéshez szükséges adatokat, a panaszkezelés pedig a mai kártyás folyamatokat követi.

Fókuszban Tóth Krisztián (Visa Europe). Fotó: Kovács Dávid
Előbb a bizalom, aztán az autonómia
Az első, széles körben elterjedő felhasználás az lesz, hogy az ügynök segít megtalálni a terméket, a vásárlást pedig az ügyfél indítja.
Az autonóm változatban egy összetett kérés is elég lehet: egyhetes olaszországi családi nyaralás, olasz éttermekkel, aquaparkkal és jetskivel a 13 éves gyereknek. Az ügynök pontosít, összeveti a kereskedők ajánlatait, összesítést kér jóváhagyásra, majd megveszi a repülőjegyet és lefoglalja a szállást.
Az első körben azonban nem ez jön: a Visa fokozatos, edukációs bevezetést tervez.
Tóth Krisztián szerint ma senki nem tudja megmondani, hol tart ez a piac akár fél év múlva, ezért a Visa bankokkal és ügyfelekkel közösen teszteli, mit fogadnak el a felhasználók.
A Visa idén Európában és a régióban is elindította az Agentic Ready programját, amelyben a kibocsátó bankok éles környezetben próbálhatják ki az ügynök által indított tranzakciókat. Itthon és a régióban is pilotok indulnak, a partnerek a Visa tesztkörnyezetéhez is hozzáférnek.
A ma még domináns modellben az ember az ügynökkel együtt keres, és emberi indításra fizet.
A következő lépcső az önálló fizetés, végül az, hogy ügynök alkudozik ügynökkel, erre már pilotok is futnak. Az, hogy milyen üzleti modell épül majd köré, Tóth Krisztián szerint még nyitott. A Visa fizetési ökoszisztémájáról viszont biztosan állítja:
„az készen van és használható”.
Fotón: Tóth Krisztián. Fotó: Kovács Dávid