
1. Miről szól a beszámoló röviden?
A Mastercard Fintech Forum Hungary 2026 november 5-i budapesti rendezvényén az előadók azt járták körül, hogyan válhat egy itthon sikeres fintechcég nemzetközi scaleuppá. A külföldi értékesítés már ma is a szektor teljes bevételének 30 százalékát teszi ki, a továbblépéshez viszont a tőke, a tudásátadás és a helyismeret terén is van mit pótolni.
2. Mi az a három dolog, amit érdemes megjegyezni?
- „A pénznek ugyanolyan a szaga, de a vele járó szabályok két évvel később megölhetik a céget.” Gauder Milán, a Budapesti Corvinus Egyetem kuratóriumának elnöke ezzel arra figyelmeztetett, hogy a pénzzel együtt érkező feltételek évekkel később is meghatározhatják a cég sorsát.
- Martin Sokk, a Lightyear vezérigazgatója szerint a második ország jelenti a nehezebb lépést, mert ekkor kell a cég működésébe és rendszereibe is beépíteni a helyi sajátosságokat.
- Szilágyi György, a Kodesage társalapítója szerint a korai szakaszban több jó magyar befektető is elérhető, a növekedést finanszírozó A-körnél viszont már szűkös a régiós kínálat.
3. Miért fontos a pénzügyi szektornak?
Hemberger András, a Barion értékesítési vezetője szerint a kihívók úgy tudnak helyet találni maguknak, ha a meglévő szereplők partnereivé válnak. Dr. Andreas Spengel, a Mastercard alelnöke szerint a nemzetközi lépték eléréséhez minden vállalatnak partnerekre van szüksége, a magyar piac pedig kísérleti terepként szolgálhat a további európai piacok felé.
Szilágyi György, a Kodesage társalapítója és operatív vezetője szerint a magyar startupok az induláshoz ma már több jó befektető közül választhatnak, a nagyobb tőkekörökhöz viszont a régióban kevés a pénz. Gauder Milán, a Budapesti Corvinus Egyetem kuratóriumának elnöke itthon azt a generációs folytonosságot hiányolja, amelyben a sikeres alapítók továbbadják a tudásukat. Martin Sokk, a Lightyear vezérigazgatója és társalapítója szerint Észtországban ez már működik, egy kis ország cégeinek pedig Európa a piacuk.
A Mastercard Fintech Forum Hungary 2026 november 5-i budapesti rendezvényén az előadók azt járták körül, hogyan válhat egy itthon sikeres fintechcég nemzetközi scaleuppá, vagyis több piacon gyorsan növekvő céggé.
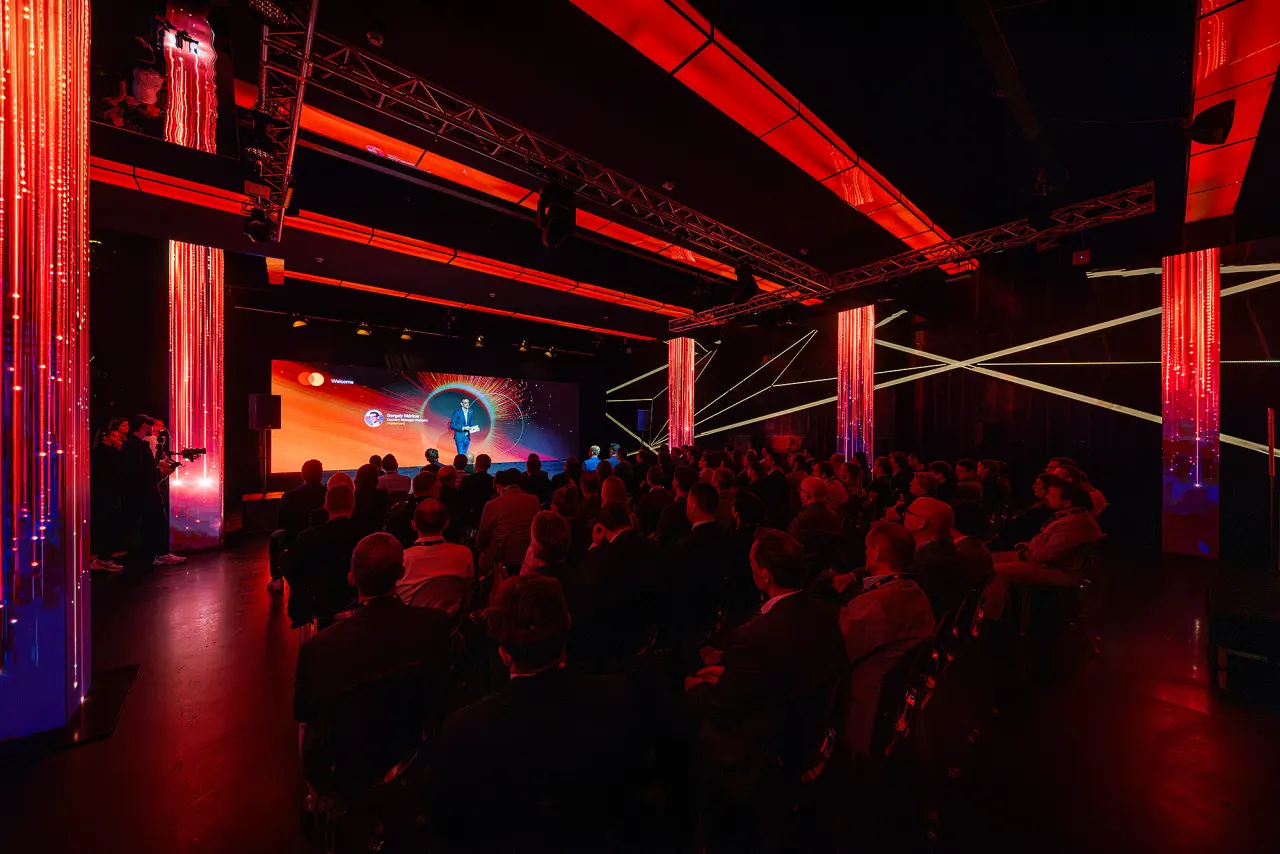
Pillanatkép a Mastercard Fintech Forum Hungary 2026 budapesti rendezvényéről.
A növekedés nagy részét a cégek szűk köre adja
Greinstetter Balázs, a Magyar Nemzeti Bank (MNB) digitalizációért felelős igazgatója szerint 2025-ben a hazai fintechcégek 62 százaléka növelte a bevételét, több mint 70 százalékuk pedig nyereséggel zárta az évet.
A bevételnövekedés mintegy 70 százalékát ugyanakkor a gyorsan növekvő gazellacégek szűk csoportja adja, köztük sok exportáló vállalkozással.
A külföldi értékesítés a szektor teljes bevételének 30 százalékát teszi ki, így a nemzetközi jelenlét már ma is fontos része a magyar fintechek üzletének.
Szilágyi György szerint a tőkekörök és az unikornisok számát tekintve Magyarország továbbra is lemaradásban van a régióban. Biztató példaként emelte ki a SEON 80 millió dolláros és a Zocks 45 millió dolláros tőkebevonását.
Azt is kedvező fejleménynek tartja, hogy egyre több alapító vág bele másodszor a cégépítésbe, már az első vállalkozás tapasztalataival.
Észtországban a sikeres alapítók adják tovább a tudást
Martin Sokk szerint Észtországban már 12 unikornis, vagyis egymilliárd dollárnál többre értékelt startup született. A fejlődés kezdetét a függetlenné válás utáni Tigrisugrás (Tiger Leap) kormányzati programhoz kötötte, amely a programozás széles körű elterjesztését célozta.
Az ebből a közegből kinövő Skype után a Wise és a Bolt generációja már a terméképítésben és a nemzetközi terjeszkedésben is tapasztalatot szerzett.

Fotón: Martin Sokk.
A Skype és a Wise tapasztalataira építhet az észt startupok harmadik generációja, köztük a Lightyear.
A korábbi alapítók pénzzel és kapcsolatokkal támogatják az új vállalkozásokat, és a globális cégépítésben szerzett tapasztalataikat is megosztják velük.
Gauder Milán a Baltikumban szerzett tapasztalatai alapján ugyanezt a generációs folytonosságot hiányolja Magyarországon.
Megfogalmazása szerint itthon az első és fél generációnál tartunk: az első nagy alapítók egy része elhagyta a piacot, mások angyalbefektetőként folytatták.
Az egyetemisták számára sokáig a nagy bankok és a nemzetközi vállalatok jelentették az álommunkahelyet, miközben a Wise, a Bolt vagy az eMAG időközben multinacionális céggé nőtt. Gauder Milán a hazai továbblépés legnagyobb akadályának az önbizalom hiányát nevezte.
Alexa Balázs, a Stay HUNGRY alapítója a vállalkozások számánál látja a hiányt.
Számítása szerint 2030-ig nagyjából 500 startupra lenne szükség ahhoz, hogy az új vállalkozások öt év alatt egy százalékkal növeljék a magyar GDP-t.
Az elmúlt húsz év tapasztalataiból kiindulva ugyanakkor a jelenlegi ütem mellett a legjobb esetben is csak 10-15 életképes cég létrejöttével számol.
A második piacra már az induláskor érdemes készülni
„Észtország nem piac. Magyarország sem az. Európa a piac.”
Martin Sokk ezzel foglalta össze, hogyan érdemes egy kis országból induló cég lehetőségeire tekinteni. A Lightyear Martin Sokk elmondása szerint már 25 piacon működik.
Tapasztalata alapján a második ország jelenti a nehezebb lépést: ekkor válik elkerülhetetlenné, hogy a cég a működésébe és a rendszereibe is beépítse a helyi sajátosságokat, így a harmadik piacra már könnyebb belépni.
Szilágyi György a négyszer nagyobb lengyel és a hússzor nagyobb német piaccal érzékeltette a lehetőségeket.
Úgy látja, aki kizárólag a magyar piacra tökéletesíti a termékét, később jóval nehezebben terjeszkedik külföldön.
Hemberger András, a Barion értékesítési vezetője ehhez a helyismeret jelentőségét tette hozzá: nincs mindenhol egyformán működő termék, ezért a helyi piac és a kulturális különbségek megértése alapfeltétel.
Balról jobbra: Hemberger András, Olti Sándor, Alexa Balázs, Györffy Balázs.
Olti Sándor, az Intuitech társalapítója és operatív vezetője a bizalom szerepét saját hibájukon keresztül mutatta be. Az Intuitech kezdetben helyi kapcsolatok nélkül próbált külföldön értékesíteni. Egy banki core rendszer cseréjéről szóló döntés azonban akár két évig is tarthat, és a folyamat végén meghatározó, hogy az ügyfél megbízik-e a szállítóban.
Alexa Balázs a legnagyobb súlyt a terméknek tulajdonítja: szerinte a kiváló ügyfélélmény híre gyorsan terjed a vezetők között.
Hemberger András az együttműködésben látja a továbblépést: meglátása szerint a kihívók úgy tudnak helyet találni maguknak, ha a meglévő szereplők partnereivé válnak. Az egyre töredezettebb ökoszisztémában a párhuzamos fizetési csatornák kezelése is ezt az együttműködést igényli.
A korai tőke elérhető, a növekedési tőke szűkösebb
Szilágyi György 13 év különbséggel indított két céget, így közvetlenül össze tudja hasonlítani az alapítás körülményeit.
Tapasztalata szerint ma bőségesebb a tőke, lelkes első munkatársakat viszont jóval nehezebb találni.
A korai szakaszban több jó magyar befektető is elérhető, nyugat-európai szintű cégértékelésekkel és nemzetközi kapcsolatokkal. A későbbi magvető körnél, különösen pedig a növekedést finanszírozó A-körnél már szűkös a régiós kínálat. A következő kör így azon is múlik, sikerül-e felkelteni a nemzetközi befektetők érdeklődését.
Balról jobbra: Gauder Milán, Szilágyi György, Dr. Andreas Spengel.
Gauder Milán a cégépítés egymást követő akadályaira hívta fel a figyelmet. A termékére összpontosító alapító mellé olyan társra is szükség van, aki el tudja adni azt. Becslése szerint a cégek 80 százaléka az értékesítési képesség hiányán bukik el.
Ezután a nyereséges üzleti modell kialakítása és a befektető megválasztása kerül előtérbe. Utóbbinál a pénzzel együtt érkező feltételek évekkel később is meghatározhatják a cég sorsát. Ahogy fogalmazott:
„A pénznek ugyanolyan a szaga, de a vele járó szabályok két évvel később megölhetik a céget.”
A Mastercard a kapcsolataival segíti a piacra lépést
Márkus Gergely, a Mastercard country managere szerint a fizetéstechnológiai cég bankok, fintechek, kereskedők és egyetemek összekapcsolásával tudja segíteni az ökoszisztémát.
A startupok számára ez hozzáférést jelenthet a Mastercard nemzetközi hálózatához, szakértelméhez és adataihoz. A vállalatnak pedig ezek a partnerségek üzleti lehetőséget is teremtenek.
Dr. Andreas Spengel, a Mastercard közép-európai fintechekért, platformokért és új üzletágakért felelős alelnöke szerint a platformgazdaság lehetővé teszi, hogy a cégek átlépjék a földrajzi korlátokat.
A magyar piac így kísérleti terepként szolgálhat, amelyről további európai piacokra lehet továbblépni.
A nemzetközi lépték eléréséhez ugyanakkor szerinte minden vállalatnak partnerekre van szüksége. Ez a Mastercardra is igaz, amelyet „500 milliárd dolláros startupnak” nevezett.
Arne Pache, a Mastercard termékekért és szolgáltatásokért felelős alelnöke úgy látja, a magyarok túl szerényen mutatják be saját piacukat. A vállalat néhány éve éppen a magyar tehetségek miatt döntött úgy, hogy itt építi fel a tehetségközpontját.
A Mastercard szervezői csapata.
A kapcsolatépítés konkrét üzleti eredményére a szlovén panel adott példát. Enej Pungerčar, a GateHub alapítója elmondta, hogy Luka Gabrovšek, a Mastercard szlovéniai country managere mutatta be cégét a Dinarónak.
Ebből a kapcsolatból született a rendezvényen bejelentett euróalapú stablecoin.
Hemberger András a magyar növekedési történetekről szóló kerekasztal végén arról beszélt, kiket látna szívesen a jövőben a színpadon. Azt szeretné, ha egy vagy öt év múlva már fiatal alapítók számolnának be sikeres közép-kelet-európai terjeszkedésükről a Mastercard hasonló rendezvényén.