
1. Miről szól a beszámoló röviden?
A TechShow X. nyitó kerekasztalán dr. Kovács Levente (Magyar Bankszövetség), Simó György (Day One Capital) és Gauder Milán (filantróp, fintech befektető) Lemák Gábor kérdéseire válaszolt arról, mitől lesz egy újításból tömeges alapértelmezés, és miért vérzik el egy hihető vízió. Az érintéses fizetés, a mobilbank és az azonnali átutalás tíz év alatt alapelvárássá vált, a hitelezés és a megtakarítások világa viszont alig mozdult. A beszélgetés a tíz év mérlegétől a 2036-ra szóló fogadásokig jutott.
2. Mi az a három dolog, amit érdemes megjegyezni?
- Egyszerű lett a felület, bonyolult a háttér. Az ügyfél ma egy érintéssel fizet, miközben a háttérben a DORA-tól a pénzmosás- és csalásmegelőzésig tíz új folyamat épült be, a hitelezésben és a befektetéseknél viszont a termékválaszték alig változott.
- A bank mint egység felbomolhat. Gauder Milán szerint a beágyazott pénzügyekben ott vesszük fel a hitelt, ahol vásárolunk, a bolti matricákon pedig az Apple Pay és a Google Pay váltotta a kártyamárkákat, és a kereskedőt nem érdekli, mi áll mögöttük.
- Az AI a következő évtized nagy próbája. Kovács Levente szerint a lakosság az AI által bővülő banki termékválaszték révén gazdagodik majd, Simó György pedig Magyarország elmúlt százötven évének legnagyobb versenyképességi kihívásának nevezte.
3. Miért fontos a pénzügyi szektornak?
A kerekasztal tapasztalata szerint egy újítás sorsát ritkán a technológia dönti el egyedül. Az azonnali fizetés bolti terjedéséhez az üzleti modell hiányzott, a közös mobilfizetési próbálkozás kudarcát pedig Simó György azért borítékolta, mert az OTP és a Telekom egymástól féltette a saját ügyfélelérését. A következő évtizedre Simó György a kiberbiztonságba és a banki ügyfélfelületek megújításába tenne tőkét, és a kvantumfenyegetéssel már ma számol. Szerinte Magyarországon az egyéni kezdeményezésekkel nincs baj, a tízmilliós intézményrendszer közös ambíciója hiányzik.
Az érintéses fizetés, a mobilbank és az azonnali átutalás tíz év alatt újdonságból alapelvárássá vált, a hitelezés és a megtakarítások világa viszont alig mozdult. A TechShow X. nyitó kerekasztalán a bankrendszer, a kockázati tőke és a fizetési ökoszisztéma egy-egy meghatározó szereplője kereste a választ arra, mitől lesz egy újításból tömeges alapértelmezés, miért vérzik el egy hihető vízió, és melyik mai bizonyosságot írja át leghamarabb a következő fordulat. Dr. Kovács Levente (Magyar Bankszövetség), Simó György (Day One Capital) és Gauder Milán (filantróp, fintech befektető) Lemák Gábor kérdéseire válaszolt.
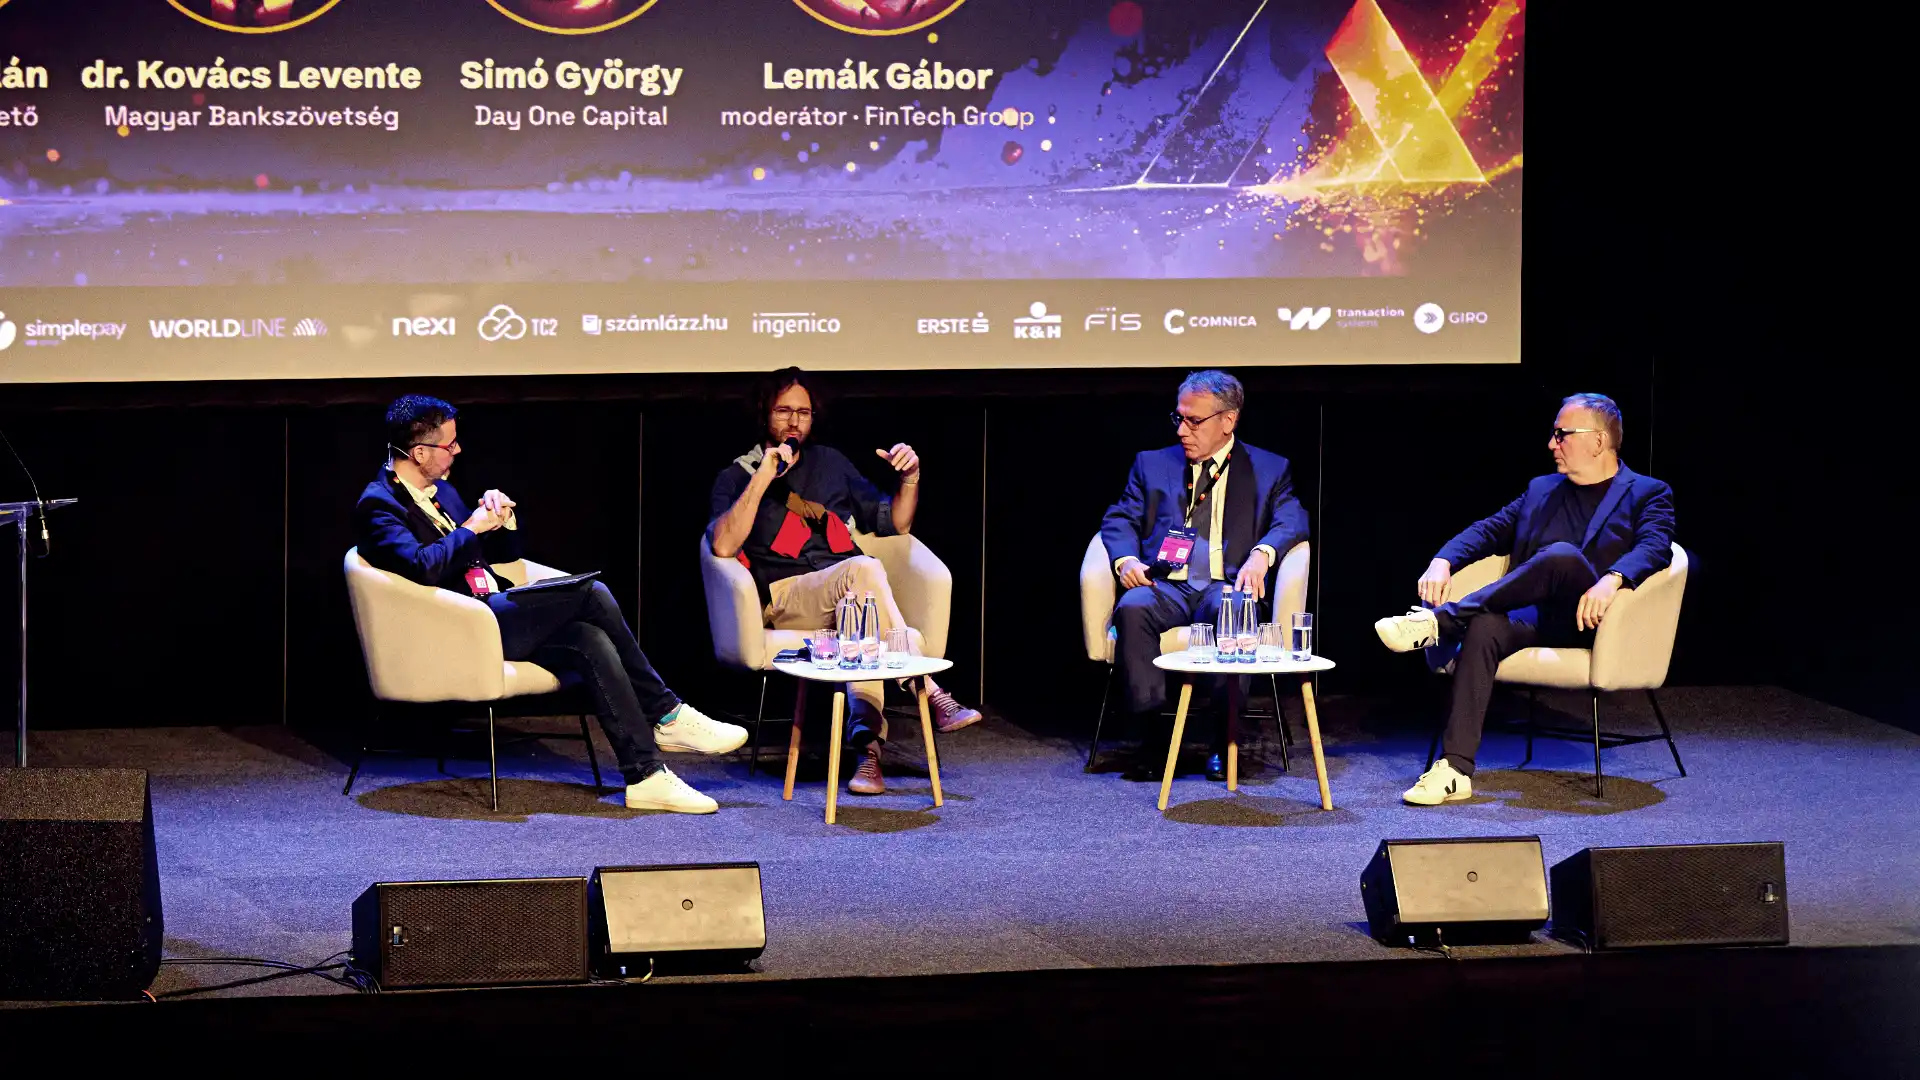
Balról jobbra: Lemák Gábor, Gauder Milán, Dr. Kovács Levente, Simó György. Fotó: Kovács Dávid
Miért tévedtünk tíz éve, és miért fogunk megint?
Dr. Kovács Levente a bankszektor tempómérőjét nevezte meg elsőként:
„A fő kérdés mindig az, hogy az ügyfélkör milyen technológiai változások befogadására képes.”
Ebben hozott mérföldkövet a Covid: a bezártság hónapjaiban a társadalom széles rétegei kényszerből tanulták meg a digitális ügyintézést, és ez a befogadóképesség azóta is adott. Ezért számít arra, hogy az AI-ra való átállás rövid időn belül, drasztikus mértékben megy végbe.
Gauder Milán a Mastercardnál élte végig a szektor riadalmait a telcóktól az azonnali fizetésig, és egyik fenyegetés sem vált valóra. Az azonnali fizetés bolti terjedését ő maga is túlbecsülte: „A technológia jó, de az üzleti modell nem létezik.”
„Minden országnak volt egy saját Revolutja, és sokáig fej-fej mellett haladtak. Ma a Revolut az egyetlen, amelyik valódi sikert ért el, de az, hogy félresöprik a régieket, nem valósult meg.”
A siker szerinte sok összetevőből áll: jó termék, ügyfelek és finanszírozás mellett is megakaszthatja a céget egy tulajdonosi vita vagy a rossz vállalatirányítás.

Balról jobbra: Lemák Gábor, Gauder Milán. Fotó: Kovács Dávid
Simó György még távközlési vezetőként azon dolgozott, hogy a bankok, a telcók, a Mastercard és egy nagy kereskedelmi lánc közösen vezessék be az érintéses mobilfizetést, és a kudarcot borítékolta, mert az OTP és a Telekom egyaránt a saját négymilliós ügyfélelérését féltette a másiktól. A mobilfizetés néhány év múlva mégis áttört, a bankok pedig azóta is egyszerre a progresszió és a visszatartás eszközei. Csalódása ennél mélyebbről fakad:
„Nem élünk egy jobb világban. A magyar gazdaság nem lett dinamikusabb, versenyképesebb, és nem lett több startupunk.”
A digitális lehetőségekhez való hozzáállásunk szerinte egy tapodtat sem mozdult 2016 óta.
Egyszerű lett a felület, bonyolult a háttér
Dr. Kovács Levente szerint az elmúlt tíz év nagy változása a pénzforgalomban ment végbe: az ügyfél ma egy érintéssel fizet, miközben a háttérben a DORA-tól a pénzmosás- és csalásmegelőzésig tíz új folyamat épült be.
„Bonyolultabb lett a háttérrendszer, miközben egyszerűen fizetünk.”
A hitelezésben és a befektetéseknél ugyanez elmaradt: a folyamatok gyorsabbak lettek, a termékválaszték viszont alig változott.
Gauder Milán szerint a tíz évvel ezelőtti ígéretekből a mobil NFC bejött, az azonnali átutalás nem változtatta meg a világot, a blockchain hatása pedig gyakorlatilag nulla.
A PSD2-ről csípősen beszélt: a szabályozás öt évre lekötötte a fizetési világot, három évig lerabolta a bankok IT-fejlesztési büdzséjét, és a mindennapokban abban érezzük, hogy „2016-ban nem néztünk bele a telefonunkba napi negyvenkétszer, ma minden fizetésnél, minden applikációnál ezt csináljuk.”
A MÁV-jegyvásárlás nála fél órába telt az alkalmazásletöltés, a frissítés és a hitelesítések miatt, a törölt vonat panaszával pedig a pénztár az alkalmazásba küldte vissza.
„Nem lett az életünk egyszerűbb és kényelmesebb, csak megtöltöttük a helyét más hülyeségekkel.”
Simó György két, a fintech-vitákban ritkán emlegetett tényezőt emelt ki: az online számlázást, amely tömegesen alakította át a kkv-k mindennapjait, és a tranzakciós illetéket, amely szerinte toxikus elemként ül a magyar bankrendszeren.
Balról jobbra: Gauder Milán, dr. Kovács Levente. Fotó: Kovács Dávid
Fogadások 2036-ra: megtakarítás, szétszálazott bank, Európa pénze
Simó György szerint nem élünk jobban, Kovács Levente mégis a lakosság gazdagodására számít. Érvelése a generációváltásból indul: a mai húszévesek AI-jal oldják meg a házi feladatot, és a banktól is mást várnak, miközben itthon kevesen tartanak külföldi részvényt.
„A lakosság gazdagodni fog a következő tíz évben, pont az AI által nyújtható banki termékválaszték bővülése révén.”
A fiókhálózat erre kapacitás híján nem készülhet fel, a terep a digitális megoldásoké.
Gauder Milán a bank mint egység felbomlására fogad: a hitelezés, a betét és a fizetés ma egybe van gyúrva, a beágyazott pénzügyekben viszont ott vesszük fel a hitelt, ahol vásárolunk. A márkák sorsát a bolti matricákról olvasta le: a Mastercard- és a Visa-logót az Apple Pay és a Google Pay váltotta, a kereskedőt pedig nem érdekli, mi áll mögöttük. Európa pénzügyi önsorsrontását számokkal illusztrálta:
„Az európai tőzsdei befektetések 53 százaléka amerikai cégekben van, az amerikaiaké 93 százalékban. Ők a saját gazdaságukat erősítik, mi meg az övékét.”
Simó György az AI-t Magyarország elmúlt százötven évének legnagyobb versenyképességi kihívásának nevezte: a technológia előbb vagy utóbb mindenképpen eléri a magyar fogyasztókat, vállalatokat és pénzügyi szakembereket, és egyedül rajtunk múlik, hogy ez előbb vagy utóbb történik meg.
Fotón: Simó György. Fotó: Kovács Dávid
Kérdésére, hogy miért nem tudunk egyszer az elsők között bevezetni egy új szolgáltatást, Gauder Milán a magyar előrefutásokkal felelt: az érintéses fizetésben és az azonnali átutalás skálázásában Magyarország a nemzetközi élmezőnyben járt.
Simó György szerint az egyéni kezdeményezésekkel nincs baj, a tízmilliós intézményrendszer közös ambíciója hiányzik.
Tőkét Simó György a kiberbiztonságba és a banki ügyfélfelületek megújításába tenne, és a kvantumfenyegetéssel már ma számol: vannak, akik titkosított adatállományokat gyűjtenek, hogy tíz év múlva feltörjék őket.
A zárókör kérdése az volt, mire mondják majd 2036-ban, hogy 2026-ban benézték.
Gauder Milán a saját mai befektetéseire tippelt: valószínűleg kilencven százalékuk elbukik, és abban bízik, hogy a maradék tíz százalék átsegíti ezen, és szabadidőt is teremt neki; azt is remélte, hogy tíz év múlva már világsikert aratott magyar sztárok ülnek majd a helyükön.
Kovács Levente a bankok számánál látja a tévedés kockázatát: száz éve ezer bank működött az országban, ma harminc, ő ötvenet szeretne 2036-ra, de el tudja képzelni, hogy szomorúan kell majd bejelentenie, hogy csak húsz maradt.
Simó György a longevity-ipar iránti szkepszisét szeretné benézni: ha 2036-ban hetvenévesen kicserélt szívvel és májjal ül majd ugyanezen a színpadon, és egészségügyi startupokba tett befektetéseiről beszél, akkor a mai kétkedése volt téves.
Balról jobbra: Gauder Milán, dr. Kovács Levente, Simó György. Fotó: Kovács Dávid