
1. Miről szól a beszámoló röviden?
A TechShow X. második napi nyitó kerekasztalán Holló Bence (NN Biztosító), Lancz Róbert (Doktor24) és Lóska Gergely (K&H Bank) Lemák Gábor kérdéseire arról beszélt, hogyan formálja át az AI a szolgáltatók versenyét, és hol marad saját mozgásterük az ügyfélkapcsolatban. A biztosító az AI-val a saját költségeit csökkentené, az egészségügyi szolgáltató az orvos idejét szabadítaná fel, a bank pedig már az ügyfél keresését is megelőzné.
2. Mi az a három dolog, amit érdemes megjegyezni?
- Az ügyfelek lassabban váltanak, mint a technológia. A K&H ügyfeleinek 39 százaléka elutasítja a digitális asszisztenst, Kate-tel négy év után 30 százalékuk beszélget aktívan, a 2013-ban indult mobilbankot pedig csak 2026-ra használja 77-80 százalékuk.
- A láthatóság szabályai átíródnak. A Google első oldalának bevált receptje a feje tetejére állt, a platformok eltérő logikával dolgoznak, ezért a vélemények, az értékelések és a márkahűség felértékelődnek.
- A verseny a keresés előtt dőlhet el. A K&H az élethelyzeteket próbálja előre jelezni, még mielőtt az ügyfél autót venne vagy lakást újítana fel, mert Lóska Gergely szerint ha már kérdez, lehet, hogy késő.
3. Miért fontos a pénzügyi szektornak?
Az AI a jól összehasonlítható termékeknél felgyorsítja az árversenyt, Holló Bence szerint azonban az árnyomást nem a marzsból kell kigazdálkodni, mert ugyanez a technológia hatékonyságot is ad. A bankoknak közben új szereplővel is számolniuk kell, az ügyfél és a szolgáltató közé ékelődő AI-ügynökökkel, miközben a jelzáloghitelek 70-75 százaléka már ma is közvetítőn keresztül érkezik. Lóska Gergely nem lepődne meg, ha 2030-ra a standard banki termékek minden ötödikét generatív AI-felületeken keresztül értékesítenék.
A biztosító az árversenyt erősítő AI-val csökkentené a saját költségeit, az egészségügyi szolgáltató az orvos idejét szabadítaná fel, a bank pedig az ügyfél keresését is megelőzné. A TechShow X. második napi nyitó kerekasztalán Holló Bence (NN Biztosító), Lancz Róbert (Doktor24) és Lóska Gergely (K&H Bank) Lemák Gábor kérdéseire arról beszélt, hogyan formálja át az AI a szolgáltatók versenyét, és hol marad saját mozgásterük az ügyfélkapcsolatban.
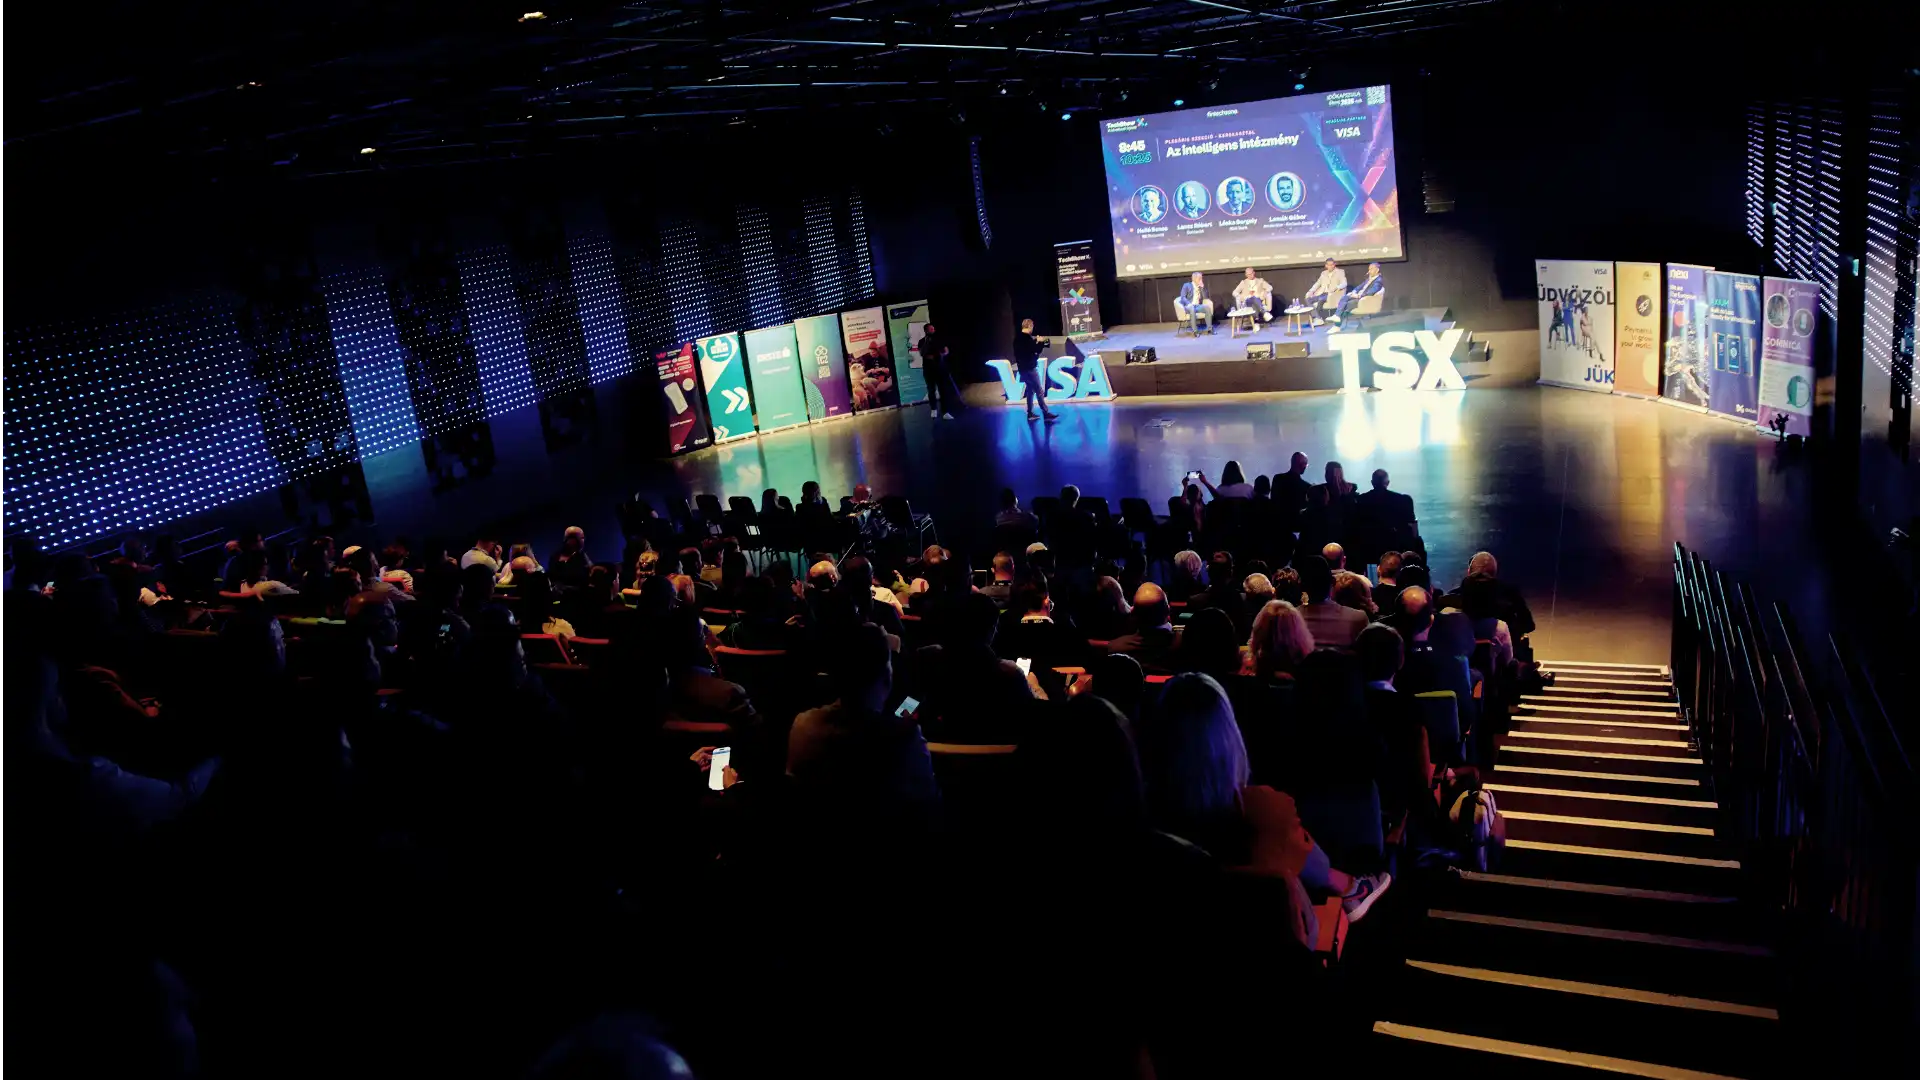
Fotó: Kovács Dávid
Mit tud ma a gép, és mit nem?
Holló Bence szerint a lényeg az, miről beszél az ügyfél. Az egyszerű, jól paraméterezhető biztosítási termékeknél az AI már ma objektív összehasonlítást ad, és „ezt az információs aszimmetriát folyamatosan dolgozza le”, vagyis a szolgáltató korábbi információs előnye egyre kisebb.
A korlát máshol van: egy kötelező biztosításnál nincs kérdés, egy egészségbiztosításnál viszont az ügyfelek gyakran azt sem tudják, milyen lehetőségek közül választhatnak, és nem tudják termékre lefordítani az igényüket, erre pedig az AI ma korlátozottan alkalmas.
Lancz Róbert az egészségügyet előfutárnak tartja: az AI-ügynökök rohamtempóban váltják le a „Google doktort”, és helyette kikérdeznek, triázsolnak, azaz eldöntik, mennyire súlyos a baj és merre kell vinni a beteget. Ezzel olyan szerepet töltenek be, amely a magyar egészségügyből hiányzik: a betegút menedzsmentjét.
„Ha úgy foglalok időpontot, hogy előtte nem triázsoltam jól, lehet, hogy 40 ezer forintot dobtam ki az ablakon egy szakorvosi vizsgálatra.”
A felkészültebb beteg ugyanakkor új feladatot is hoz: aki ragaszkodik az AI-val felállított téves diagnózisához, annál az orvosnak a vizsgálat mellett ennek tisztázására is időt kell fordítania, a súlyos és sürgős eseteknél pedig a kommunikáció lelki része emberi feladat marad.

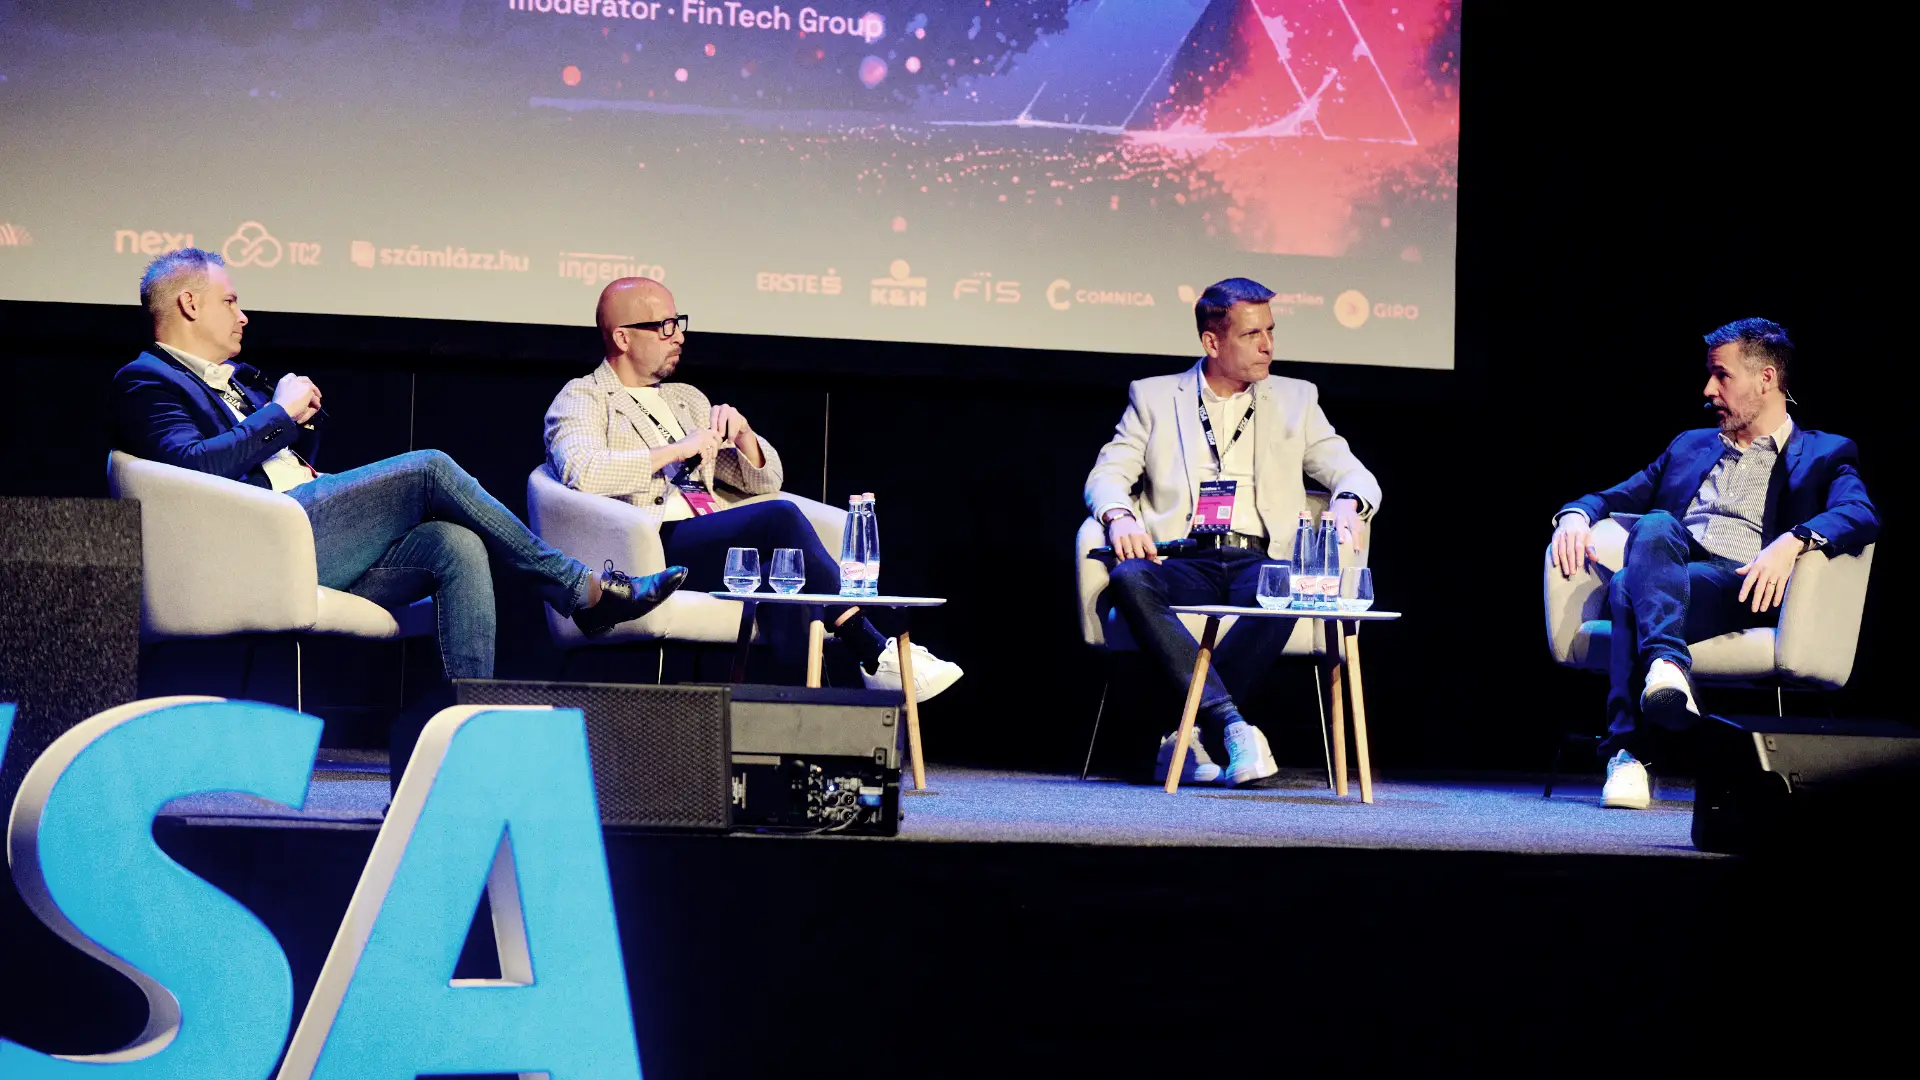
Fotón: Holló Bence, Lancz Róbert, Lóska Gergely. Fotó: Kovács Dávid
Lóska Gergely a használati adatokkal árnyalta a gyors váltás képét: az ügyfelek 39 százaléka kifejezetten elutasítja, hogy digitális asszisztensen keresztül intézze a bankügyeit, a K&H asszisztensével, Kate-tel négy évvel a 2022-es indulás után az ügyfelek 30 százaléka beszélget aktívan, főként a mindennapi bankolásban, és a személyes ügyintézővel támogatott távoli megoldások elfogadottsága továbbra is nagyobb.
A 2013-ban indult mobilbankot is csak 2026-ra használja az ügyfelek 77-80 százaléka.
„A lehetőség és a technológia ott van, de az ügyfelek alkalmazkodása mindig egy kicsit lassabb, mint amit előzetesen gondolunk.”
Az ütem viszont minden technológiai hullámmal gyorsul, és a kulcs szerinte az lesz, hogy a bank akkor is bekerüljön a válaszok közé, ha már nem őt kérdezik először.
Kinél a labda: adat, bizalom és a válaszok közé kerülés
Lóska Gergely szerint a közvetítők beékelődése nem új kihívás a bankoknak: a jelzáloghitelek 70-75 százaléka ma is közvetítőkön keresztül érkezik.
„Ez egy videójáték: megyünk előre, és egyre erősebb ellenfelek jönnek. Most jönnek az AI-ügynökök, nem tudjuk, ez lesz-e a végső ellenfél, de trenírozva vagyunk erre.”
A bankok kiindulópontja a széles ügyféladat, a szabályozott környezet és a személyes kapcsolatból fakadó bizalom.
„Nálunk van a labda. Miért adnánk oda?”
A felkészülés két irányban zajlik: a saját, szakosodott asszisztens banki kérdésekben relevánsabb és gyorsabb választ ad, mint a ChatGPT, de kell olyan ügynök is, amely kapcsolatba lép az ügyfél másik ügynökével. A K&H a weboldalain elérhető információkat már aszerint alakítja át, ahogyan az AI-megoldások keresnek, mert a keresőoldalak helyett ezekre az ügynökökre optimalizál.
Lancz Róbert a láthatóság új áráról beszélt: a Google első oldalának és a hirdetésnek a bevált receptje „egy pillanat alatt, minden szektorban a feje tetejére állt”.
A platformok eltérő logikával dolgoznak, az egyikben a Doktor24 az első a harmadik kerületi kardiológusok között, a másikban nem.
Két dolgot lát biztosnak: a vélemények és értékelések felértékelődését, és a keresés logikájának megváltozását, mert az asszisztenseket sokféleképpen lehet kérdezni. A márkahűség pedig felértékelődik: aki egyszer őket választotta, azt a technológiával kell megtartani.
Fotón fókuszban: Holló Bence. Fotó: Kovács Dávid
Holló Bence az AI-láthatóságot új marketingirányként írta le, amelynek még tanulnia kell: a modellek a Redditet veszik referenciának, ami Magyarországon nem jelentős, és azt sem tudni, a ChatGPT vagy a Gemini lesz-e a befutó.
Még a személyesen értékesítő ügynök online jelenléte is döntő lesz, mert az ügyfél rá fog keresni a visszajelzésekre.
Árverseny, személyesség és a nulladik pillanat
Holló Bence szerint a jól összehasonlítható termékeknél már ma kőkemény árverseny folyik, és az AI ezt felgyorsítja:
„Azt szokták mondani, hogy a technológiánál nincs jobb inflációcsökkentő elem, és ezt gondolom az AI-ról is.”
Az árnyomást viszont nem a marzsból kell kigazdálkodni, mert ugyanez a technológia hatékonyságot is ad. A bonyolult termékeknél és a nehéz döntéseknél az NN a tanácsadók eszközeibe fektet, a tanácsadó pedig eldönti, mennyire engedi az AI-asszisztenst az ügyfél közelébe.
Arra, meddig marad velünk a személyesség, azt felelte, hogy ha tudná a választ, a Szilícium-völgyben ülne egy komolyabb pozícióban;
a bankok és a biztosítók folyamatosan alkalmazkodnak majd, azt pedig, hány fiókra és mennyi személyes jelenlétre van szükség, az idő dönti el.
Nehezen tudja elképzelni, hogy egyik pillanatról a másikra eltűnjön minden személyes kapcsolat a pénzügyi intézményrendszerből, gyorsulásra és hatékonyabbá válásra viszont számít.
Lemák Gábor emlékeztetett: tíz éve a bankfiókokat és a készpénzt is eltemettük, mégis mindkettő velünk maradt, a készpénzállomány pedig nagyobb, mint tíz éve.
Lancz Róbert szerint az egészségügyben az árverseny a humán tényezőn keresztül érkezik, mert a magánegészségügy legnagyobb költsége az orvos és a szakdolgozó ideje, amelyet ma pazarló, húszperces találkozókkal használunk el, és a rövid vizitből az előzmények kikérdezése is értékes perceket visz el.
Az általa felvázolt megoldásban egy ügynök a találkozó előtt felhívja a beteget, felveszi az anamnézist, és előkészíti az adatokat az orvosnak; hangalapú kikérdezést még nem alkalmaznak, de abban bízik, hogy öt-hat kérdésre így többen válaszolnak, mint egy kiküldött kérdőívre.
„A legjobb orvoshoz képest is ezerszer okosabb és ezerszer gyorsabban tud javaslatot tenni, de a végső pont az orvosé.”
Lóska Gergely az ügyfelek viselkedéséből indul ki: a digitális tranzakciók száma exponenciálisan nő, a banki interakciók száma mégsem csökken, a fióki munkatársak ideje pedig a magasabb hozzáadott értékű tanácsadás felé tolódik.
„Ha már kérdez vagy keres, lehet, hogy már későn vagyunk.”
A K&H adatalapú működése ezért a termékvásárlási valószínűségek helyett az élethelyzetek előrejelzése felé fordul: azt a pillanatot keresi, amikor az ügyfél még autót akar venni vagy lakást felújítani, és csak később lesz belőle hitelkérdés.
Ez a keresés előtti nulladik pillanat, ahol a verseny valójában eldőlhet.
Fotón fókuszban: Lóska Gergely. Fotó: Kovács Dávid
A 2030-ra adott becslések mutatják, mekkora átrendeződésre számítanak.
Lancz Róbert szerint az új ügyfelek túlnyomó többsége generatív AI-felületeken keresztül érkezik majd, bár számára az a fontosabb, hogy az egészségügy a kórtörténeti és a viselhető eszközökből származó adatok összekapcsolásával reaktívból proaktívvá válhat, és 2030-ra a magán-egészségbiztosítás nagy, jobban árazható piac lesz.
Holló Bence a standard biztosítási termékeknél nagyon magas arányra számít, Lóska Gergely pedig nem lepődne meg, ha a standard banki termékek minden ötödikét így értékesítenék.
Balról jobbra: [SORREND A FOTÓ SZERINT: Holló Bence, Lancz Róbert, Lóska Gergely]. Fotó: Kovács Dávid