1. Miről szól a beszámoló röviden?
A TechShow X. második napján, a Visa kerekasztalán Hartyányi Orsolya (Wolt Magyarország), Máriás Endre (OTP Bank), Román Gergely (Decathlon Magyarország) és Szász Ferenc (SimplePay) Sármay Bence (Visa) kérdéseire arról beszélt, ki kerül közelebb az ügyfélhez, ha a keresést, az összehasonlítást és a fizetést egy AI-ügynök végzi. A Wolt anyacégénél, a DoorDashnél az ügynökös rendelések kosara körülbelül 50 százalékkal nagyobb, a Decathlonnál a nyelvi modellek felől érkező forgalom 500 százalékkal nőtt, de így is csak egy százalékot ad.
2. Mi az a három dolog, amit érdemes megjegyezni?
- Az ügynökre nem hat a sürgetés. Szász Ferenc és Hartyányi Orsolya szerint az ügynöknek nem lehet eladni a „csak most, csak itt” ajánlatot, a visszaszámláló óra és az utolsó két darab nem befolyásolja.
- A tények és a megbízhatóság döntenek. Román Gergely szerint az ügynök a garanciális feltételek, a termékvélemények és a valós idejű készletinformáció alapján választ, Máriás Endre szerint pedig a megbízható szereplők, köztük a bankok kerülnek előtérbe.
- A bank három éven túl kockázatot lát. Máriás Endre szerint az autonóm modell fekete doboz, mert nem látni, mi alapján választ fizetési sínt az ügynök.
3. Miért fontos a pénzügyi szektornak?
Az asszisztált modellben a bank szerepe és láthatósága megmarad, mert a fizetés végén egy kártyát látunk. Ha viszont az ügyfél arra hatalmazza fel az ügynökét, hogy maxolja ki a cashbacket, a multibankolás világában nem a Google Payben bekötött kártyát használja majd, a látra szóló egyenleget pedig egy másik bank megtakarítási számlájára viszi. A legtöbb banknál ma a kártyáknak csak 30-50 százalékát tokenizálták az ügyfelek, Szász Ferenc szerint pedig a vevő dönti el, kiben bízik és kinél tokenizálja a kártyáját.
A marketplace vezetője ötven százalékkal nagyobb kosarat és háromszor-négyszer gyorsabb vásárlást mér az ügynökös rendeléseknél. A kereskedő 500 százalékos növekedést lát a nyelvi modellek felől, egy százalékos bázison. A bankár három évig lehetőséget, azon túl kockázatot lát, a fizetési szolgáltató pedig azt, hogy az ügynöknek nem lehet eladni a „csak most, csak itt” ajánlatot.
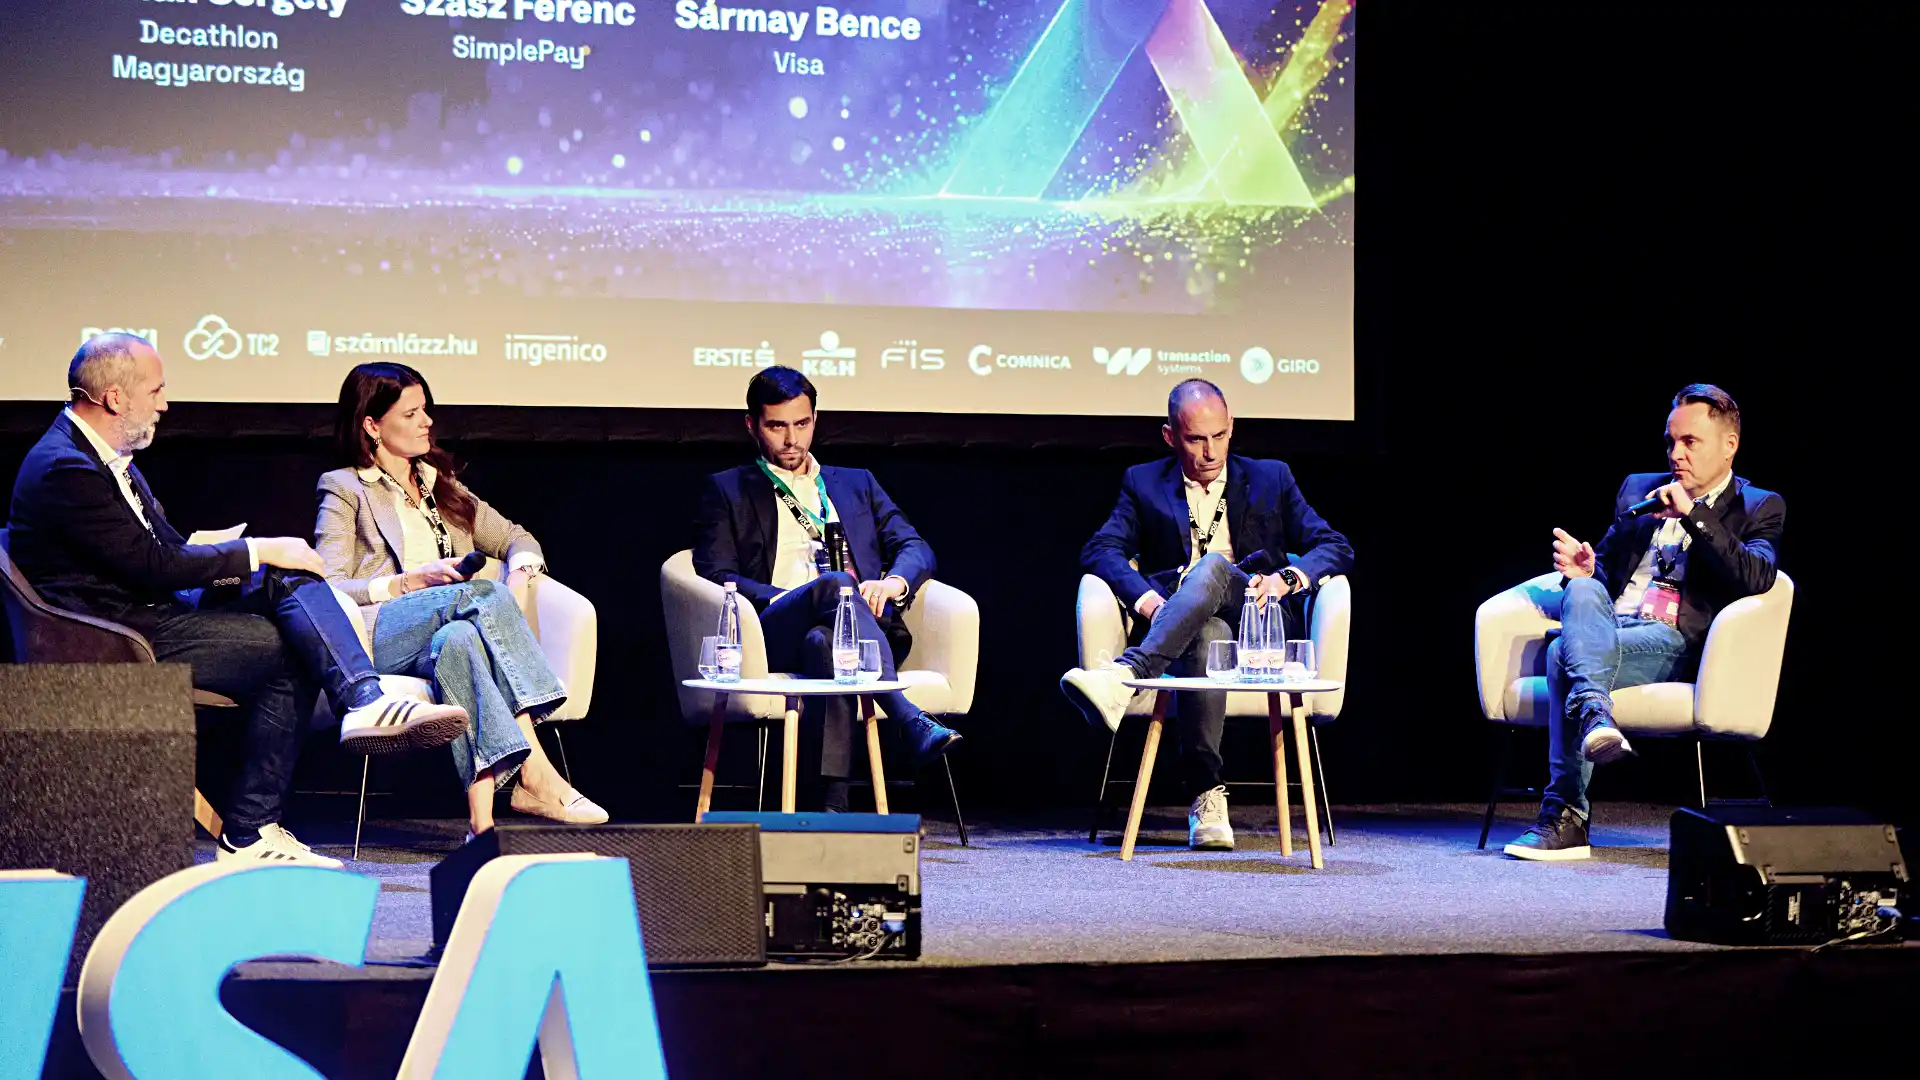
A TechShow X. második napján, a Visa kerekasztalán Hartyányi Orsolya (Wolt Magyarország), Máriás Endre (OTP Bank), Román Gergely (Decathlon Magyarország) és Szász Ferenc (SimplePay) Sármay Bence (Visa) kérdéseire arról beszélt, ki kerül közelebb az ügyfélhez, ha a keresést, az összehasonlítást és a fizetést egy AI-ügynök végzi.
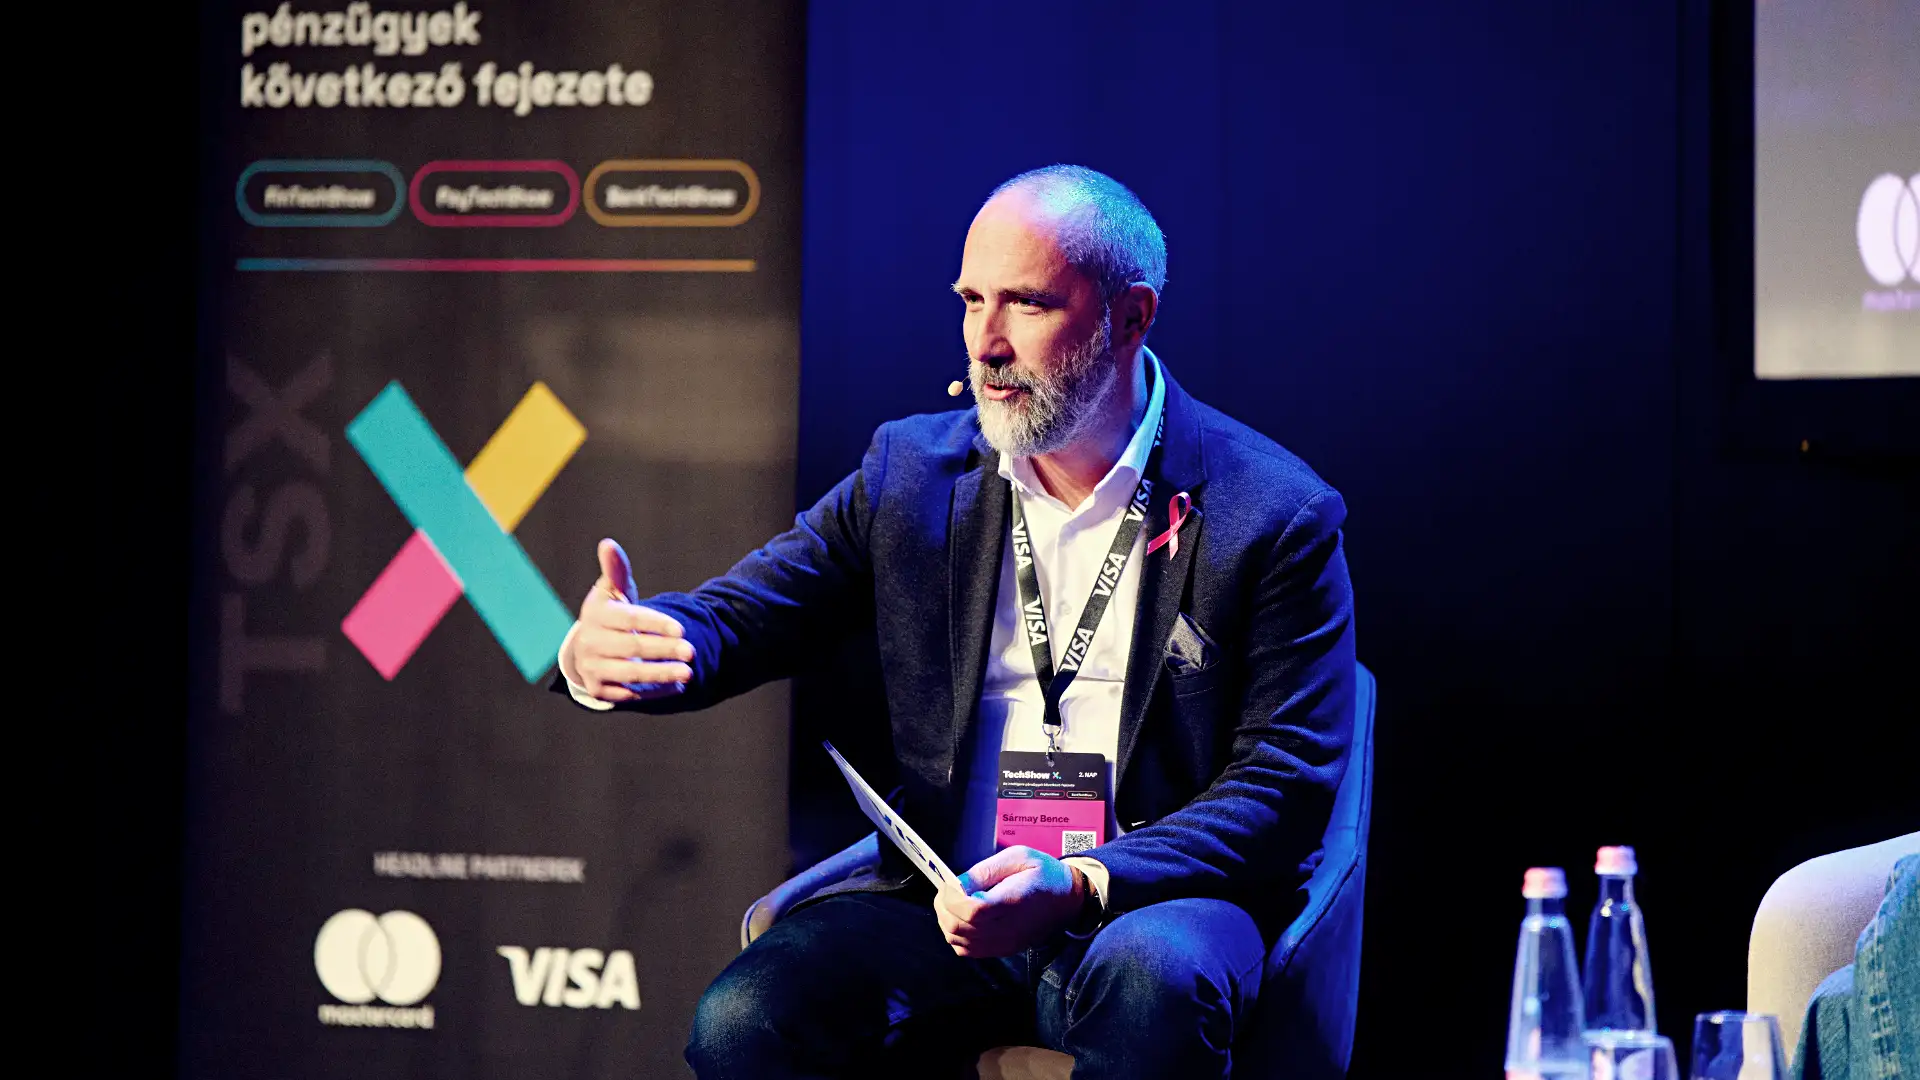
A kerekasztal moderátora: Sármay Bence, a Visa Magyarországért felelős vezetője, Fotó: Kovács Dávid
Ötven százalékkal nagyobb kosár, egy százalék forgalom
Sármay Bence három modellt különböztetett meg. Az ajánló ügynök keres és összehasonlít, az asszisztált kosárba tesz és kitölt, de a zöld gombot az ember nyomja meg, az autonóm pedig interakció nélkül vásárol.
A vásárlók kétharmada ma nem bízná ügynökre a vásárlását, de ha az ökoszisztémában nagy nevek jelennek meg, kétharmaduk már bizalommal áll hozzá.
Hartyányi Orsolya a Wolt anyacégének, a DoorDashnek az OpenAI-integrációjából hozott számokat, ahol az asszisztált modell már működik.
Az ügynökön keresztül leadott rendelések kosárértéke körülbelül 50 százalékkal nagyobb.
Két ok miatt: azok használják, akiknek drága az idejük és egyébként is többet költenek, és az AI visszakérdez. Ezek a vásárlások éles élethelyzetből indulnak: négy vendég jön, az egyik laktózérzékeny, francia bor is kell, és egy órán belül érjen ide.
„Azok tudnak jól működni az ilyen AI-ügynökökkel, akik ezt az összes attribútumot meg tudják mutatni a rendszereikben is.”
A visszakérdések szerinte nem viszik el a megspórolt időt: a platformon töltött vásárlási folyamat háromszor-négyszer gyorsabb, mint az emberi vásárlás, ahol tízből kilenc találat irreleváns.

Balról jobbra: Sármay Bence (Visa), Hartyányi Orsolya (Wolt), Máriás Endre (OTP Bank). Fotó: Kovács Dávid
Román Gergely a Decathlonnál 500 százalékos éves növekedést mért a nyelvi modellek felől érkező forgalomban, amely így is csak egy százaléka a decathlon.hu látogatottságának.
Az organikus forgalom közben csökkenni kezdett, mert a Google-ben felül az AI-találatok jelennek meg, és az emberek ott kattintanak.
A cég ezért a generatív motorokra is optimalizál, és világszinten dolgozik azon, hogyan strukturálja az adatait, hogy a modellek előre rangsorolják. Az áruházi láb szerinte marad: az emberek be akarnak menni, felpróbálni, megfogni, tanácsot kérni.
Máriás Endre rövid távon jó történetnek látja az ügynöki kereskedelmet, és mivel biztonságos ügynökök vásárolnak biztonságos kereskedőknél, szerinte a csalásmegelőzés is javul. Az OTP 2027-re nem tervez érdemi eredményhatással. Egy-három éves távon pozitív elmozdulásra számít. Három éven túl kérdőjeleket lát, főleg az autonóm modellnél, amely szerinte fekete doboz: nem látni, mi alapján választ fizetési sínt az ügynök, kártyát vagy számlák közötti átutalást.
Az asszisztált modellben a bank szerepe és láthatósága megmarad, mert a fizetés végén egy kártyát látunk.
Balról jobbra: Sármay Bence (Visa), Hartyányi Orsolya (Wolt), Máriás Endre (OTP Bank), Román Gergely (Decathlon). Fotó: Kovács Dávid
Román Gergely szerint a közeljövőt valószínűleg túlbecsültük, a hosszabb távú jövőt pedig alá.
A Decathlon egy korábbi termékinnovációból azt tanulta, hogy negyed órával a piac előtt járni egészséges, az ennél nagyobb előny ijesztő a vásárlónak.
Csak most, csak itt: az ügynököt ez nem érdekli
Szász Ferenc szerint az ügynökök a kényszerű vásárlásoknál jönnek be, ahol nem vásárolni akarunk, csak megvenni a terméket. A piacon a paradicsomot továbbra is az ember nyomkodja meg, mert az ügynök erre nem kap szándékot.
Az ügynök két plusz mező miatt nem hagyja ott a fizetési oldalt, viszont nem tudni, milyen felhatalmazást kapott és mekkora az értékhatára. Dinamikusan, készlet vagy referenciák alapján nem lehet neki árazni.
„Az AI-nak nem tudod eladni, hogy van még tíz termék, most vedd meg, mert máskor már nem lesz. Az AI-t ez nem fogja érdekelni.”
A chatbotok szerinte jövőre hasítani fognak: az amerikai vásárlók 60 százaléka chatboton indítaná a karácsonyi bevásárlást.
Román Gergely felsorolta, mi alapján dönt majd az ügynök: a garanciális feltételek, az ügyfélszolgálat és annak értékelése, a termékvélemények, az oldal megbízhatósága és a valós idejű készletinformáció. A „raktáron van, berendeljük a forgalmazótól, nyolc hét múlva megérkezik” típusú ígéretek szerinte ebben a világban nem működnek, az új rangsor a valóban megbízható márkákat hozza előre.
A Decathlon értékesítésének nagyjából 85 százaléka saját márka, és ez marad a megkülönböztető erő, mert máshol nem lehet megvenni.
A hazai piacon nincs versenytársuk, ezért a Bajnokok Ligájában kell játszaniuk. Egy külföldi platform a napokban AI-val magyarra fordított, katasztrofális minőségű weboldallal nyitott, mégis gyorsabban lépett piacra, mint a magyar precizitással lehetett volna.
A Decathlon a saját marketplace-én ugyanezt választotta: ötezer új terméket töltött fel egy másodperc alatt gépi fordítással.
Fókuszban Román Gergely. Fotó: Kovács Dávid
Máriás Endre ebben a bankokra is érvényes szabályt lát. Ma még vannak olyan szereplők, akiknél sem az ár-érték arány, sem az értékelések nem indokolják, hogy bárki ott vásároljon, mégis vásárolnak.
„Az AI nem szubjektív”: nem a webshop színe alapján dönt, számszakilag és tények alapján mérlegel.
Szerinte ezek lesznek a szektor vesztesei, és ugyanez igaz a bankválasztásra: a megbízható, jó szolgáltatást nyújtó bankok kerülnek előtérbe.
Hartyányi Orsolya egyetértett: az ügynökre nem hat a visszaszámláló óra és az utolsó két darab. Két adattípust tett hozzá. Az ügynök statikus információt keres, például hogy gluténmentes-e az étel, és percre kész adatot a készletről és a kiszállítás idejéről.
Óvott attól, hogy minden marketingerőforrást az AI-láthatóságba tegyenek, mert szerinte hosszú távon is az emberi vásárlás maradhat többségben.
Bizalmi jelzés, tíz bázispont és a fizikai láb
Szász Ferenc szerint a bizalom két oldalon épül. A vásárlónak azt kell látnia, hogy az ügynöknek szabott keretek és korlátok valóban léteznek. A kereskedő pedig kilép a kereskedelmi aktivitásból, és átadja a kormányt egy ügynöknek, amely helyette árul: „ő lesz a török bazár”.
A B2B-hatást nagyobbnak tartja, mint amennyit beszélünk róla: egy alkatrészpiacon érzelmek és kedvenc márkák nélkül versenyezteti a disztribútorokat az ügynök, miután behoztak egy autót javítani.
A nagy kérdés szerinte az, hogy a kereskedő és a marketplace átengedi-e a piacát a nyelvi modellnek csak azért, mert az ma a sláger szolgáltató.
Fókuszban Szász Ferenc. Fotó: Kovács Dávid
Máriás Endre szerint a kártyatársaságok, a bankok és a megbízható kereskedők belépése megugrasztja a bizalmat. Az ügyfelek tehetetlensége viszont lassít: a digitális tárcás fizetés elképesztően kényelmes, mégis a legtöbb banknál a kártyáknak csak 30-50 százalékát tokenizálták az ügyfelek. A kockázatot három-tíz éves távon látja.
„Aztán lehet, hogy rosszul fog öregedni ez a mondatom.”
Ha az ügyfél arra hatalmazza fel az ügynökét, hogy a kártyáin maxolja ki a cashbacket, a multibankolás világában nem a Google Payben bekötött kártyát használja majd. A látra szóló egyenleget pedig egy másik bank megtakarítási számlájára viszi. A bemutatott ügynökös vásárlási folyamatban ugyanakkor nem látta az Apple Payt, amely tíz bázispontot vesz le a bank e-kereskedelmi tranzakcióiról.
„Ezt a tíz bázispontot megspóroljuk, vagy nem? Vagy lehet, hogy majd az OpenAI fog minket megterhelni, és akkor 15-tel?”
Hartyányi Orsolya szerint az e-kereskedő bizalma a fizikai lábon múlik. Az ügynökökkel megspórolt energiát a kiszállításba kell visszaforgatni, mert ha egy ügynökön át rendelt kiszállítás elromlik, azt eleinte az ügynöknek tudjuk be.
A zárókör kérdése az volt, ki kerül közelebb az ügyfélhez.
Hartyányi Orsolya szerint az ügynök biztosan, a marketplace közel marad, de az ügynök azon belül szabadabban válogat, ezért a nagy márkák nem dőlhetnek hátra.
Máriás Endre szerint az ügynök minden szereplőtől átvesz valamennyit az ügyfélkapcsolatból, a bevételek pedig a bizalmat élvező szereplők felé rendeződnek át.
Román Gergely a legerősebb márkákat és marketplace-eket látja közelebb, mert az ügynök is egy helyről akar beszerezni mindent.
Szász Ferenc szerint a fizetési szolgáltatóval megmarad a kapcsolat, mert a vevő dönti el, kiben bízik és kinél tokenizálja a kártyáját.
„Mindenki megmarad az ökoszisztémában. Most túlértékeljük egy kicsit, és majd ez le fog csengeni.”