

1. Mi a hír röviden?
Az OpenAI november 13-án bejelentette a ChatGPT Walletet. A tárcával a dots nevű személyes AI-ügynökök az ügyfél jóváhagyásával, a meglévő hitelkártyájával fizethetnek az interneten. Egyelőre csak az Egyesült Államokban, Pro-előfizetőknek érhető el, a Visa, a Mastercard és az American Express partnerségével.
2. Mi az a három dolog, amit érdemes megjegyezni?
- Minden vásárlást az ügyfél hagy jóvá. Áttekinti a kereskedőt, a termékeket, az összeget és a kártyát, majd biometrikus ellenőrzéssel engedélyezi a fizetést. Az ügynök és a kereskedő a valódi kártyaadatok helyett tokent kap.
- A kereskedőknek nem kell külön integráció. A Wallet a meglévő webes fizetési oldalakon működik, és az OpenAI induláskor nem részesedik a tranzakciók értékéből.
- Az Apple Pay megmutatta, mennyit ér a fizetési felület. Az amerikai igazságügyi minisztérium 2024-es keresete szerint az Apple a kibocsátóktól tranzakciónként 0,15 százalékos díjat kap.
3. Miért fontos ez a pénzügyi szektornak?
A kártyatársaságok az új vásárlási felületen is megőrizhetik a kártyás fizetés szerepét, a bankok között pedig új verseny indulhat. A Walletben a felhasználó alapértelmezett kártyát állíthat be, és ez a kártya kerülhet elő a következő vásárlásnál is.
Az OpenAI november 13-án bejelentette a ChatGPT Walletet, amellyel személyes AI-ügynökei az ügyfél jóváhagyásával, annak meglévő hitelkártyájával fizethetnek az interneten. A Visa, a Mastercard és az American Express partnerségére épülő tárca szorosabban összekapcsolhatja a termékkeresést, az ajánlatok összehasonlítását és a vásárlás kifizetését. Ezzel változhat az is, hol születnek a vásárlási döntések, hogyan érik el a kereskedők az ügyfeleket, és melyik bank kártyája kerül elő a fizetésnél.
A vásárlás végéig az asszisztenssel
A Wallet az OpenAI dots nevű személyes AI-ügynökeiben válik elérhetővé, elsőként az Egyesült Államokban, legalább 18 éves Pro-előfizetőknek, támogatott amerikai kibocsátású hitelkártyákkal. Az asszisztens az ajánlatok összevetése után a fizetést is elintézheti, de minden vásárlásnál jóváhagyást kér: az ügyfél áttekinti a kereskedőt, a termékeket, az összeget és a választott kártyát, majd biometrikus ellenőrzéssel engedélyezi a folytatást.
Az előre megadott költési kereten és feltételeken belüli önálló vásárlás későbbi fejlesztési terv.
Jóváhagyás után az ügynök a kereskedő oldalán folytatja a rendelést, a fizetéshez pedig a kártyahálózat biztosítja az eredeti kártyaadatokat helyettesítő tokent. A tárca így a már működő kártyás infrastruktúrára támaszkodik, anélkül, hogy az eredeti adatokat átadná az ügynöknek vagy a kereskedőnek.
Az OpenAI dokumentációja szerint a Wallet a meglévő webes fizetési oldalakon külön Wallet-integráció nélkül használható.
Ez szélesebb körben nyithat utat az ügynöki vásárlásnak, bár a botvédelem vagy a csalásmegelőzés még megakaszthatja a folyamatot. Az ügyfél jóváhagyása ezért önmagában még nem jelent sikeresen leadott rendelést.
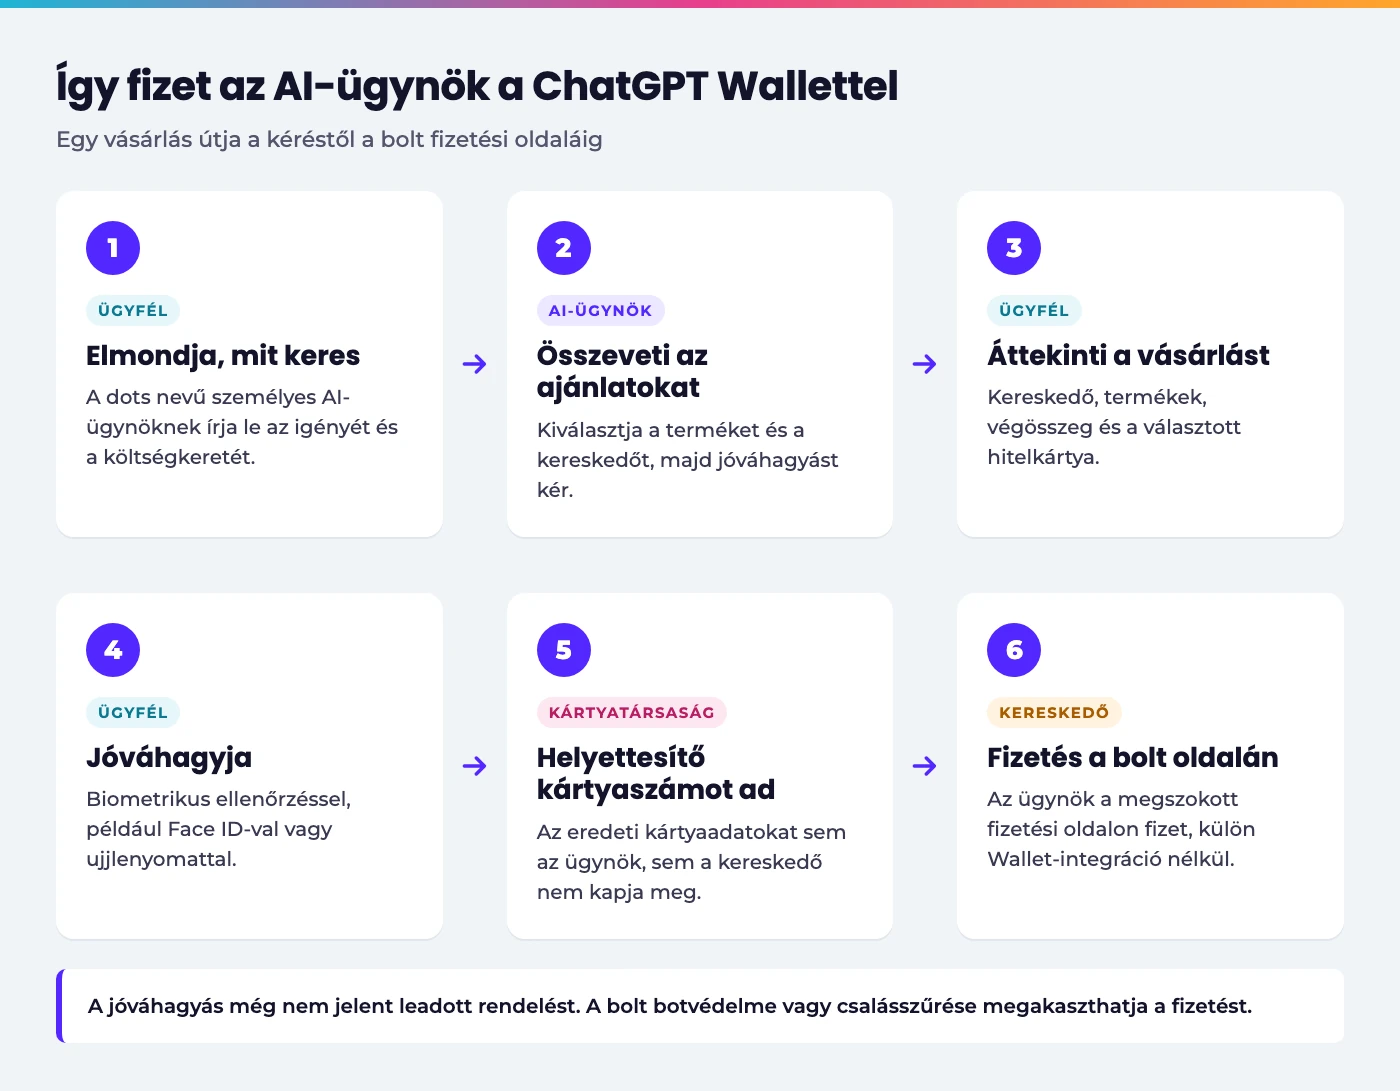

Így fizet az AI-ügynök a ChatGPT Wallettel. Forrás: OpenAI, FinTechZone-ábra
Az OpenAI ezzel továbbviszi a kereskedelmi kísérleteit. A 2025 szeptemberében elindított Instant Checkout még az integrált kereskedőknél tette lehetővé a közvetlen chatbeli vásárlást. A vállalat 2026 márciusában a megoldás korlátozott rugalmasságára hivatkozva a termékkeresést és a kereskedők saját fizetési folyamatait helyezte előtérbe; a Wallet ehhez a megközelítéshez ad fizetési képességet.
Az Apple Pay megmutatta az ügyfélelérés értékét
Az Apple Pay 2014-es indulásakor a bankok kártyái az iPhone fizetési felületére kerültek. A kártyakibocsátás és a tranzakciók pénzügyi háttere a megszokott szereplőknél maradt, miközben a készüléket, a hitelesítést és a fizetés élményét az Apple adta.
A bank és az ügyfél közé így egy olyan technológiai szolgáltató kapcsolódott, amely meghatározhatta, hogyan jelenik meg és válik használhatóvá a kártya a saját környezetében.
Ennek a pozíciónak az amerikai hitelkártyás modellben ára is lett.
Az amerikai igazságügyi minisztérium 2024-es keresetében tranzakciónként 0,15 százalékos, a kibocsátók által fizetett Apple Pay-díj szerepel.
A díj az így lebonyolított vásárlásokhoz kapcsolódott, ezért az Apple számára a tárcán átmenő forgalom közvetlen bevételi forrást jelentett.
Az OpenAI a CNBC beszámolója szerint induláskor nem részesedik a Wallet-tranzakciók értékéből, a banki megállapodások díjairól pedig a bejelentés nem közöl részleteket.
Az Apple Pay története ugyanakkor azt mutatja, hogy a vásárlók által használt fizetési felület elérése önálló üzleti értéket képviselhet.
Az OpenAI ezt a pozíciót a vásárlás korábbi szakaszaiban is építheti. Mire az ügyfél az Apple Pay-jel jóváhagy egy fizetést, a terméket és a kereskedőt jellemzően már kiválasztotta. Az AI-asszisztenssel viszont már akkor beszélgethet, amikor még csak az igényét és a költségkeretét tudja megfogalmazni. Az ajánlatok értékelése, a kereskedő kiválasztása és végül a fizetés így egymásra épülő feladatként kerülhet ugyanahhoz az asszisztenshez.
Minél több vásárlás jut végig ezen az úton, annál értékesebbé válhat a platform elérése a kereskedők és a pénzügyi szolgáltatók számára.
A kártyatársaságok az új vásárlási felületen is jelen lennének
Ebből érthető meg, miért partnerek az OpenAI mellett a nagy kártyahálózatok. Az OpenAI az asszisztenssel történő vásárláshoz ad tárcát, a hálózatok és a bankok pedig a kártyás tranzakció végrehajtását biztosítják.
Az asszisztens használata így a meglévő kártyás rendszernek hozhat forgalmat.
Ez akkor is értékes pozíció a hálózatoknak, ha a vásárlások egy része a korábbi webes csatornákról kerül át az AI-ügynökökhöz.
A kapcsolódás már a Wallet bejelentése előtt épült. A Visa 2026 júniusában a Visa Intelligent Commerce részeként jelentette be OpenAI-együttműködését, amely hálózati, tokenizációs és kockázatkezelési képességeket kapcsol az AI-alapú kereskedelemhez. A Mastercard az előző év szeptemberében, az Instant Checkout kapcsán beszélt Agent Pay- és tokenizációs megoldásainak OpenAI-integrációjáról. Az American Express pedig a Walletet az Agentic Commerce Experiences keretrendszer első integrációjaként azonosította.
A kártyatársaságok ügynöki fizetési kezdeményezései tehát az ilyen fogyasztói szolgáltatásokon keresztül juthatnak el a vásárlókhoz.
Az OpenAI asszisztense így a vásárlás több lépését végezheti el, a hálózatok pedig megőrizhetik a kártyás fizetés szerepét az új környezetben.
Melyik kártya kerül elő a következő vásárlásnál?
A hálózatok számára az a fontos, hogy a vásárlások a saját fizetési infrastruktúrájukon keresztül valósuljanak meg; a kibocsátóknál ezen belül az is számít, melyik kártyára kerül a forgalom. Ebből a szempontból különösen érdekes a Wallet egyik, már induláskor elérhető beállítása: a felhasználó megadhatja az alapértelmezett kártyáját. A választást befolyásolhatja, melyik kártya támogatott, mennyire egyszerű hozzáadni, és milyen megbízhatóan sikerülnek vele a fizetések.
Az ügyfél így arról is dönt, melyik bank kártyája legyen kéznél, amikor legközelebb az asszisztensével vásárol.
Az alapértelmezés üzleti értéke a visszatérő használatban állhat: abban, hogy az újabb vásárlásnál is ugyanazzal a kártyával hagyja jóvá a fizetést.
A ChatGPT Wallet bejelentése ezzel a kártyahasználatért folyó versenynek is új felületet ad.
Forrás: a cikk az OpenAI 2026. november 13-i közleménye, súgóoldala és fejlesztői dokumentációja, a CNBC aznapi beszámolója, a Visa és a Mastercard közleményei, az Apple 2014-es Apple Pay-bejelentése és az amerikai igazságügyi minisztérium 2024-es keresete alapján készült. Felhasznált források: OpenAI Help Center: Making purchases with ChatGPT Wallet · OpenAI: Introducing ChatGPT Wallet, 2026. november 13. · OpenAI Developers: Accept payments · OpenAI: Buy it in ChatGPT, 2025. szeptember 29. · OpenAI: Powering Product Discovery in ChatGPT, 2026. március 24. · Apple: Apple Announces Apple Pay, 2014. szeptember 9. · U.S. Department of Justice: U.S. and Plaintiff States v. Apple Inc., 2024. március 21., 113. pont · CNBC / Ashley Capoot: OpenAI launches ChatGPT Wallet, 2026. november 13. · Visa: Visa Partners with OpenAI to Power the Next Generation of AI Commerce, 2026. június 10. · Mastercard: Making agentic AI commerce a reality with embedded, trusted payments, 2025. szeptember 30.