1. Miről szól a beszámoló röviden?
A TechShow X. „A pénz új formái” szekciójában dr. Béres Alexandra Dorottya (MNB) az új uniós pénzforgalmi csomagot, a PSR-rendeletet és a PSD3-irányelvet mutatta be. A csomagot az év végén hirdetik ki, és 2028 harmadik negyedévétől kell alkalmazni. A legtöbb új jogintézmény a visszaélések megelőzését szolgálja.
2. Mi az a három dolog, amit érdemes megjegyezni?
- A platformok is felelősek lesznek. Az óriás online platformoknak és keresőknek le kell venniük a csalárd tartalmat, ha egy pénzforgalmi szolgáltató jelzi, különben megtérítési igénnyel lehet hozzájuk fordulni.
- Az új kártya négy órát vár. A fizetési eszköz aktiválása erős ügyfél-hitelesítéshez lesz kötve, és csak négy óra múlva lesz használható, bár ezt az időt az ügyfél módosíthatja.
- A megszemélyesítéses csalás kára áthárítható. Az ügyfél a szolgáltatóra háríthatja a kárt, ennek egyik feltétele a rendőrségi feljelentés.
3. Miért fontos a pénzügyi szektornak?
A 21 hónapos felkészülési időben a bankoknak a csalás elleni eszközökön túl az ügyfelek bővülő jogaira is fel kell készülniük, a helyesbítési jog határideje például 13 hónapról 18-ra nő. Dr. Béres Alexandra Dorottya szerint sok elem már szerepel az MNB ajánlásaiban, az EBA pedig 18 mandátumot kapott technikai standardok és iránymutatások kiadására.
A Facebooknak, az Instagramnak és a Google keresőjének is le kell majd vennie a csalásra okot adó tartalmat, ha egy pénzforgalmi szolgáltató jelzi, különben megtérítési igénnyel lehet hozzájuk fordulni. Az újonnan aktivált bankkártya négy órán át nem lesz használható, a megszemélyesítéses csalás kárát pedig rendőrségi feljelentés mellett a szolgáltatóra lehet hárítani. Ezeket a változásokat hozza az új uniós pénzforgalmi csomag, amelyet az év végén hirdetnek ki, és 2028 harmadik negyedévétől kell alkalmazni.
A TechShow X. „A pénz új formái” szekciójának előadásában dr. Béres Alexandra Dorottya (MNB) arról beszélt, kire milyen új felelősség hárul.
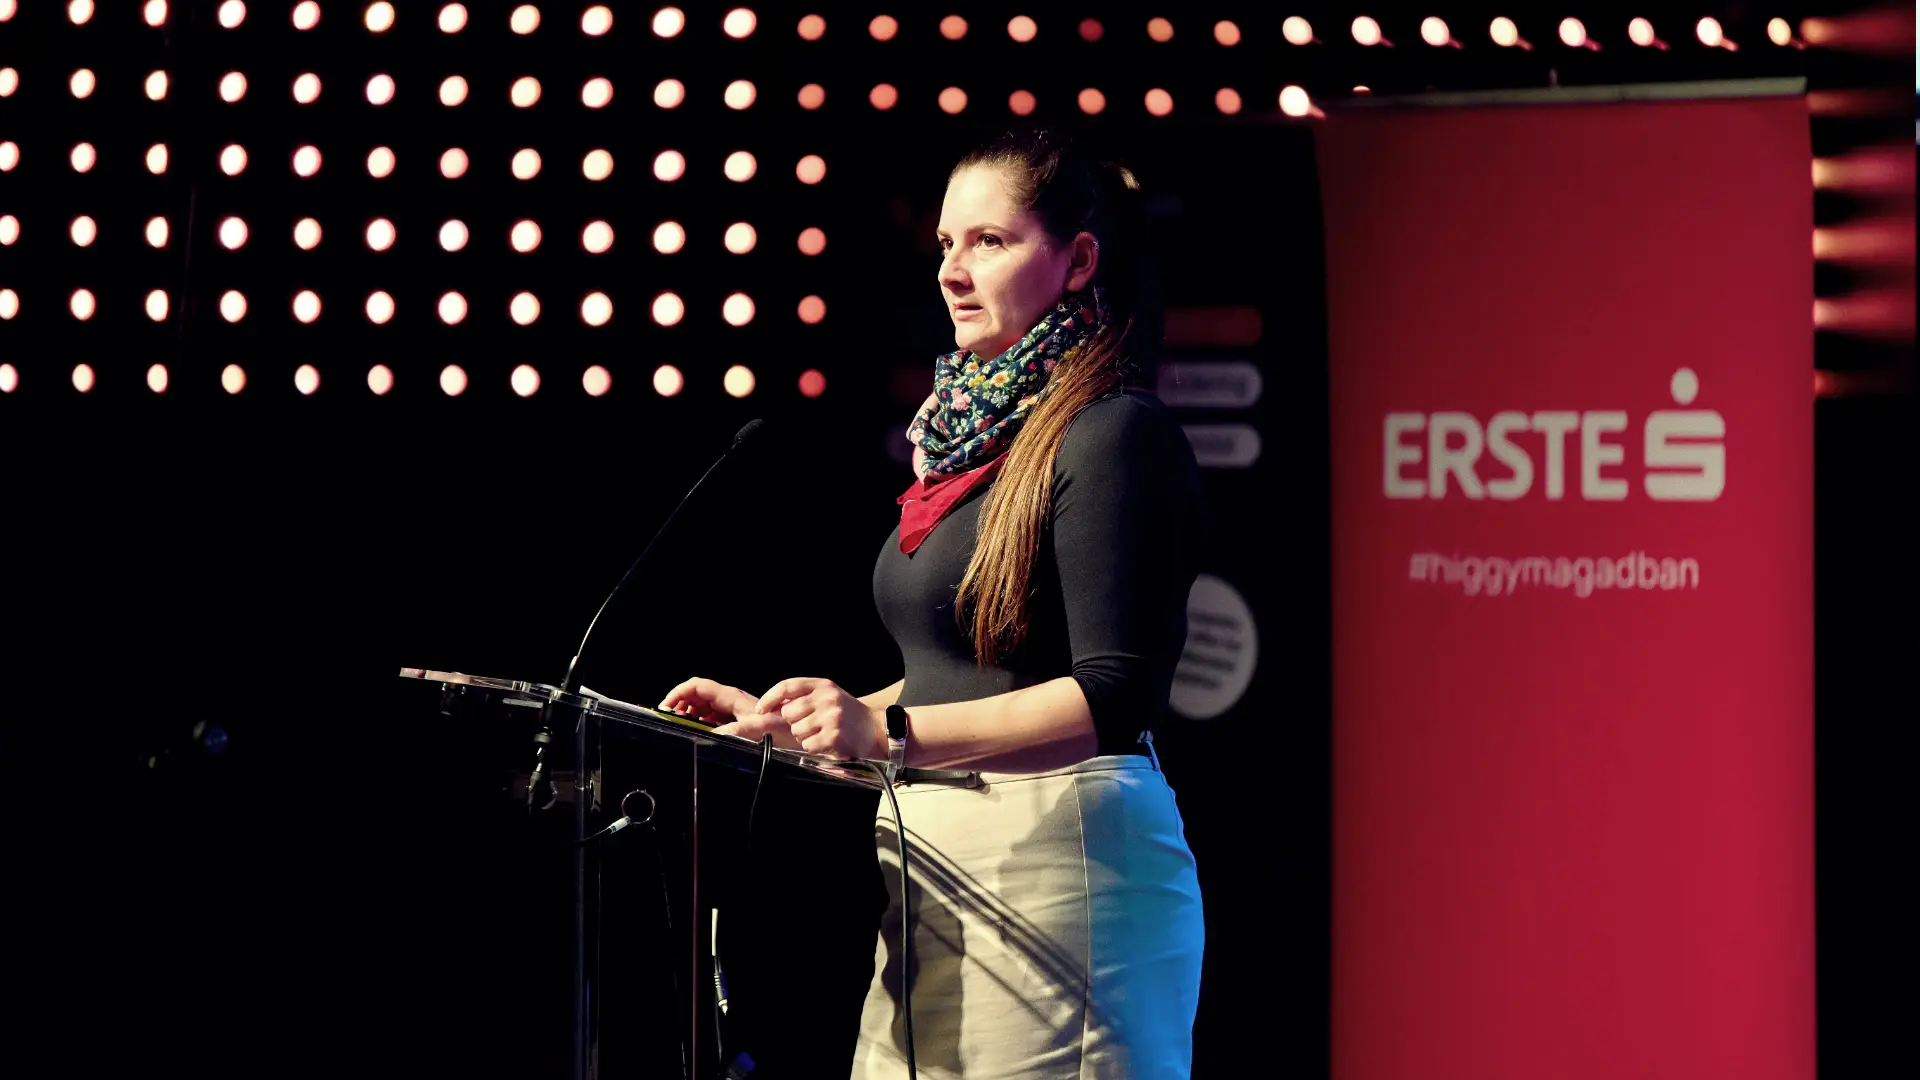
Fotón: dr. Béres Alexandra Dorottya (MNB). Fotó: Kovács Dávid
A felelősség köre kitágul
A csomag két jogszabályból áll, a PSR-rendeletből és a PSD3-irányelvből, és nem pusztán a PSD2 felülvizsgálata. Dr. Béres Alexandra Dorottya szerint „jelentős jogintézményeket fog bevezetni, leginkább egyébként a visszaélések megelőzése terén”, és egyben összevonja a pénzforgalmi és az elektronikus pénzre vonatkozó szabályokat.
Az elektronikuspénz-kibocsátó intézmény mint önálló kategória ezzel megszűnik, ezek a cégek is pénzforgalmi intézménynek minősülnek.
A rendeleti forma azt jelzi, hogy a tagállami gyakorlatok már elég közel állnak egymáshoz egy egységes, közvetlenül alkalmazandó szabályozáshoz.
A legnagyobb változás a hatály kibővítése. A jogszabály eddig az ügyfél és a pénzforgalmi szolgáltató viszonyát rendezte, a PSR viszont az óriás online platformokat és keresőket is bevonja.
Ha egy pénzforgalmi szolgáltató azt látja, hogy egy internetes tartalom csalárd tranzakciókat fog generálni, bejelentheti, és a platformok „kötelesek lesznek ezt levenni”.
Ha nem teszik, a szolgáltató megtérítési igénnyel fordulhat feléjük. A platformoknak edukációs kötelezettségük is lesz: tájékoztatniuk kell felhasználóikat a legújabb csalási formákról.
Négy óra várakozás és a megszemélyesítéses csalás
Az új ügyfélvédelmi elemek egy része nem a semmiből jön.
„Ezek már létező gyakorlatok, piaci gyakorlatok”, a PSR pedig ezekből jelöli ki azt a minimumot, amelyet minden szolgáltatónak nyújtania kell.
Ilyen a kedvezményezett ellenőrzése: a bankok a számlaszám alapján utalnak, az ügyfél viszont nem tudja ellenőrizni, hogy az IBAN-hoz valóban az a kedvezményezett tartozik-e, akire gondol.
Ezért a megbízás megadása előtt látnia kell majd, hogy a számlaszám és a név összetartozik-e.
Az eurós azonnali átutalásoknál ez már ma is kötelező.
A bankkártya és más fizetési eszköz aktiválása erős ügyfél-hitelesítéshez lesz kötve, az aktiválásról szóló értesítést pedig külön csatornán kell kiküldeni. Ez az MNB ajánlásaiban már szerepel, a PSR többlete a késleltetés:
az eszköz csak az aktiválás után négy órával lesz használható, bár ezt az időt az ügyfél módosíthatja.
A költési limitek szintén ismerősek a hazai ajánlásokból, a rendelet szerint az ügyfélnek fizetési eszközönként, fizetési módonként és készpénzfelvételre is lehetőséget kell kapnia a limit beállítására és módosítására.
A megszemélyesítéses csalás felelősségi szabálya is bekerül a rendeletbe. Ilyen eset az, amikor a csaló a bank ügyintézőjének adja ki magát, vagy lemásolja a netbank felületét.
A kárt az ügyfél a pénzforgalmi szolgáltatóra háríthatja, ennek egyik feltétele azonban az lesz, hogy rendőrségi feljelentést tegyen.
A szolgáltatók eszköztára is bővül: a bankok a műveletmegfigyelés és más információk alapján csalásgyanúsnak ítélt fizetési műveletet felfüggeszthetik. A felfüggesztés a pénzmosás elleni szabályokból ismert, itt viszont a csalásgyanú lesz az alapja, és főszabály szerint a banknak fel kell vennie a kapcsolatot az ügyféllel, hogy tisztázzák a körülményeket.
Az azonnali átutalásokra speciális szabály vonatkozik, ott elegendő lesz a műveletmegfigyelésre és az egyéb információkra hagyatkozni.
A kedvezményezett bankja pedig a csalásgyanús tranzakciót vissza is utasíthatja, ezt idén február óta a hazai szabályozás is lehetővé teszi, „úgyhogy e tekintetben is azért valamelyest már felkészültek a szolgáltatók”.
Mindkét eszközt egy információmegosztási mechanizmus támogatja: a szolgáltatóknak megállapodást kell kötniük a csalárd tranzakciók adatainak megosztásáról, hogy kiszűrhessék a kockázatos műveleteket.
Huszonegy hónap, tizennyolc mandátum
A 21 hónapos felkészülési időben a csalás elleni eszközökön kívül is lesz tennivaló, mert a csomag az ügyfelek jogait is bővíti, és új szabályokat hoz a nem banki szolgáltatóknak. A netbankban egy adathozzáférés-kezelő felület lesz, ahol az ügyfél látja, milyen felhatalmazást adott a számlainformációs és fizetéskezdeményezési szolgáltatóknak, és ezeket vissza is vonhatja.
A pénzforgalmi szolgáltatóknak kötelező lesz alávetniük magukat a pénzügyi békéltetésnek, ami „pénzügyi szolgáltatásoknál nem szokott jellemző lenni”.
A helyesbítési jog, vagyis a jóvá nem hagyott vagy hibásan teljesített műveletek kifogásolásának határideje 13 hónapról 18-ra nő, a keretszerződés díjmentes felmondásának határideje pedig hat hónapról háromra csökken.
A boltok eddig csak vásárláshoz kötve adhattak készpénzt, ezentúl vásárlás nélkül is.
A nem banki pénzforgalmi intézmények, amelyek betétet nem gyűjtenek, de ügyfélpénzeket kezelnek, részletesebb ügyfélpénzvédelmi szabályokat kapnak. Az ügyfélpénzek védelméhez általában hitelintézeti számla kell, és itt egy kedvező újdonság érkezik:
ha egy hitelintézet megtagadja a számlanyitást, azt indokolnia kell, az intézmény pedig a kijelölt hatóságnál fellebbezhet.
A számlainformációs és fizetéskezdeményezési szolgáltatóknak is jut kedvező változás: pontosabban szabályozzák, milyen teljesítményt kell nyújtaniuk a bankok API-felületeinek.
A felkészülés dr. Béres Alexandra Dorottya szerint már megkezdődött, hiszen sok elem szerepel az MNB ajánlásaiban, „nyilván ezeket majd cizellálni kell”. A szabályozóknak is sok dolguk lesz:
az EBA 18 mandátumot kapott technikai standardok és iránymutatások kiadására, a PSD3 átültetése hazai jogalkotást igényel, és sok jogértelmezési kérdés várható.
A PSR felülvizsgálati záradéka másfél-, három-, öt- és hétéves távra szól, a jogalkotó pedig a virtuális IBAN-okat és a MiCA szerinti elektronikuspénz-tokeneket tartja kiemelten fókuszban.
